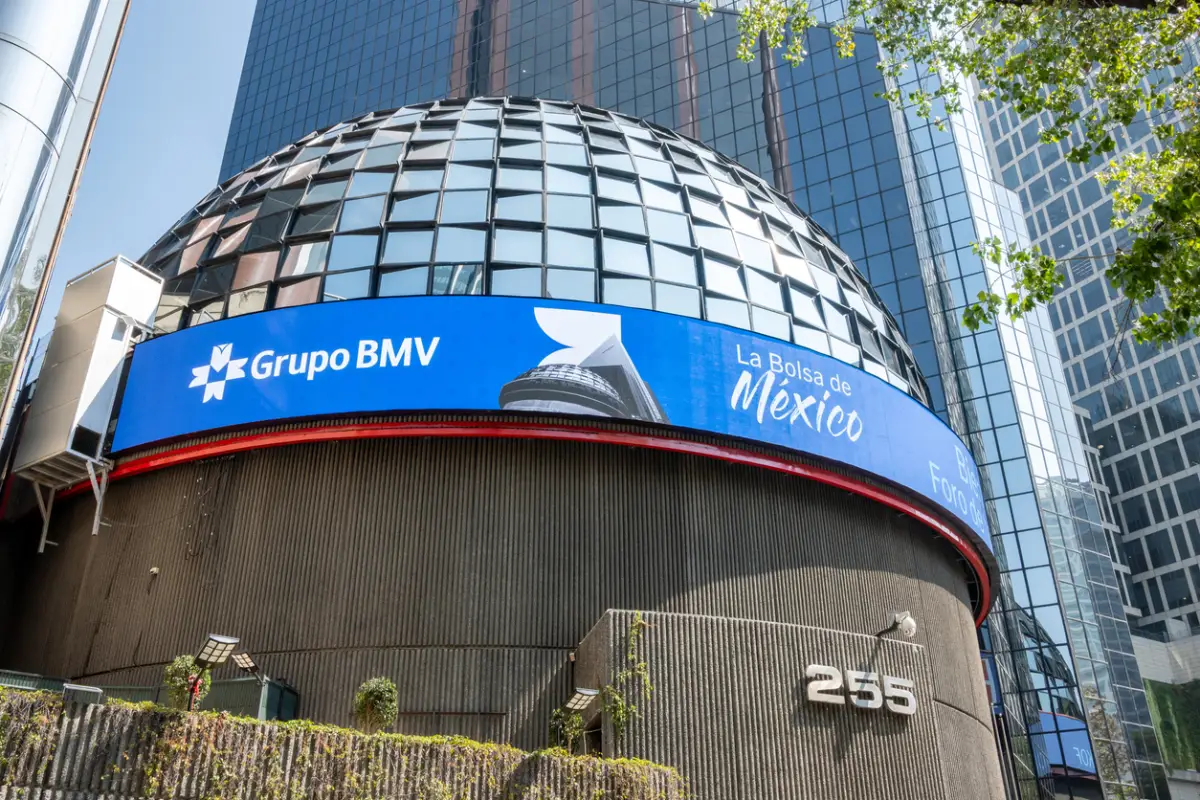
El precio ofrecido representa una prima superior a 20% respecto al promedio ponderado de cotización de los 60 días previos al anuncio de la operación. Tras conocerse inicialmente los planes, las acciones de Traxion llegaron a avanzar cerca de 18% en la BMV.
La operación llega después de un periodo complicado para la acción. Los títulos acumulaban una caída de alrededor de 21% en el año antes del anuncio y se encontraban cerca de 70% por debajo de su máximo histórico, pese a que la empresa ha continuado reportando resultados positivos.
La OPA ofrece así una vía de liquidez para los inversionistas que quieran desprenderse de sus posiciones en una emisora cuya valuación ha sido castigada por el mercado.
La OPA no implica todavía que Traxion abandone la BMV
Aunque Pantera Holdings busca adquirir una proporción muy elevada de las acciones, Traxion ha aclarado expresamente que la operación no tiene como objetivo deslistar a la compañía.
El 15 de septiembre, la empresa envió un evento relevante a la Bolsa Mexicana de Valores para confirmar que la intención de la OPA "no tiene por objeto cancelar el registro de las acciones de la emisora". La BMV mantiene actualmente los títulos serie A de Traxión con estatus activo. Esto significa que una aceptación masiva de la oferta no produciría automáticamente un desliste.
Una eventual salida requeriría un proceso distinto, incluyendo decisiones corporativas y autorizaciones regulatorias. Antonio Tejedo, vicepresidente de Relación con Inversionistas de Traxion, explicó recientemente que un procedimiento de esa naturaleza podría tomar entre 12 y 18 meses. Sin embargo, el resultado de la OPA sí podría cambiar las condiciones bajo las cuales Traxión permanece en el mercado.
La variable clave será el nivel de aceptación de la oferta. Mientras más inversionistas vendan sus títulos a Pantera Holdings, menor será el número de acciones de Traxión que permanecerá disponible para comprarse y venderse libremente en bolsa, conocido como free float.
Eso puede traducirse en menor liquidez, menos operaciones diarias y mayores dificultades para que inversionistas institucionales construyan o deshagan posiciones importantes sin afectar el precio. La magnitud final será relevante también para determinar cómo queda Traxión frente a los requisitos bursátiles aplicables a las emisoras públicas.
Por eso, aun cuando no existe actualmente un proyecto formal para retirar a Traxion de la bolsa, la posibilidad no ha desaparecido. La lógica de mantener a la compañía como vehículo público cambiaría si el grupo controlador terminara concentrando prácticamente todo el capital.
De hecho, el Reglamento Interior de la BMV exige a las emisoras mantener al menos 12% de su capital social colocado entre el público inversionista para conservar el listado, además de un mínimo de 100 inversionistas.
Es decir, la OPA no es formalmente un mecanismo de desliste, pero su éxito podría generar una estructura accionaria que vuelva menos atractiva la permanencia de Traxión en la BMV.
Una acción castigada detrás de la oferta
La operación también pone el foco sobre la brecha entre el desempeño operativo de Traxion y la valuación que le ha otorgado el mercado. La empresa ha señalado entre los factores que han pesado sobre sus acciones la incertidumbre comercial, la fortaleza del peso, el entorno geopolítico y económico y el aumento de costos como el diésel.
Traxion debutó en la Bolsa Mexicana de Valores en septiembre de 2017. Casi nueve años después, la compañía enfrenta ahora una operación que puede redefinir la distribución de su capital entre los accionistas controladores y el público inversionista.