
México busca reducir el uso de efectivo y llevar los pagos digitales a las operaciones cotidianas en 2027 con una meta que pone a prueba la adopción de herramientas que ya existen. La iniciativa de Ley de Economía Digital plantea que, durante el primer año de aplicación de la estrategia, los pagos digitales alcancen 50% del total.
México quiere emular a Brasil y masificar en un año los pagos digitales
El país busca reducir a 50% el uso del efectivo hacia 2027, pero el reto está en lograr que herramientas como CoDi y DiMo pasen de la infraestructura al uso cotidiano.
Publicidad
El planteamiento no parte de cero. México cuenta con el Sistema de Pagos Electrónicos Interbancarios (SPEI), así como los sistemas CoDi y DiMo. La propia iniciativa reconoce que la principal brecha está entre la infraestructura disponible y su uso efectivo. El proyecto busca que comercios, prestadores de servicios y autoridades habiliten medios de pago electrónicos y promuevan su utilización.
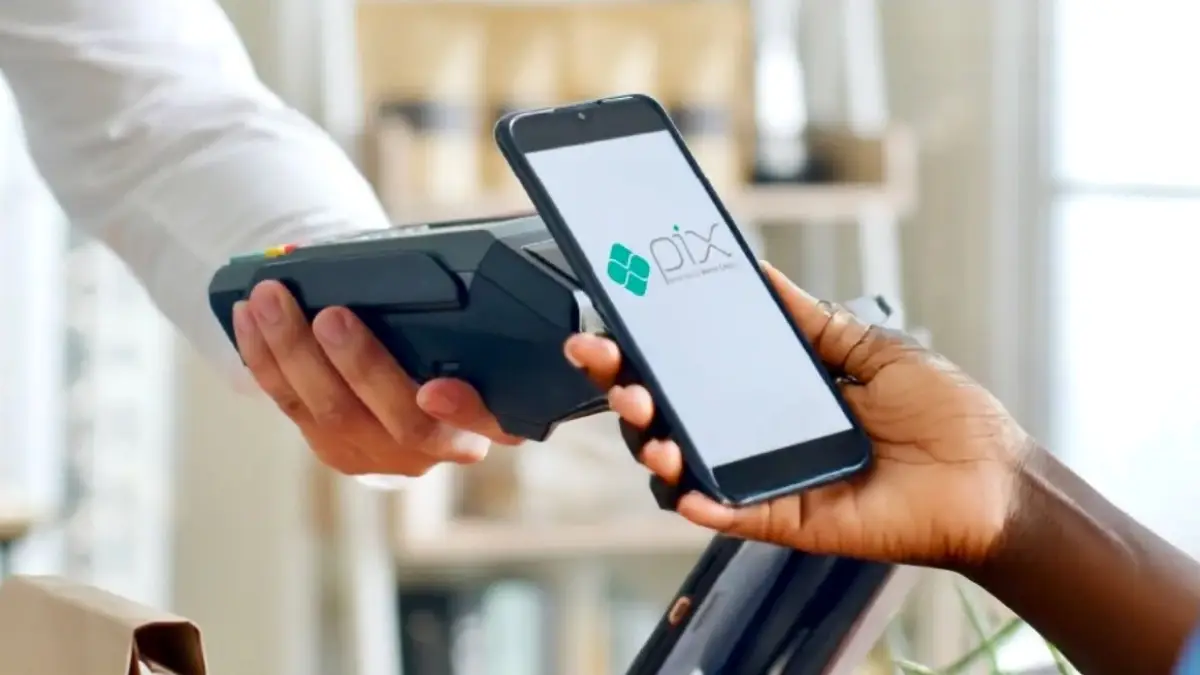
El referente para acelerar este cambio es Brasil y su sistema de pagos instantáneos Pix. Lanzado en noviembre de 2020, Pix alcanzó una escala que convirtió al pago digital en parte de las operaciones cotidianas. En 2025 procesó casi 80,000 millones de transacciones por más de 35 billones de reales, con 148 millones de personas físicas y 12.8 millones de empresas usuarias. Para enero de 2026 ya superaba los 170 millones de personas físicas, de acuerdo con datos del Banco Central de Brasil.
Publicidad
El reto es la adopción de pagos digitales en México
La diferencia está en la adopción. Mientras México busca aprovechar sistemas existentes, Brasil logró convertir Pix en una herramienta habitual para pagar en comercios, transferir dinero y realizar operaciones entre personas. En el segundo semestre de 2025, Pix concentró 54.7% del número total de transacciones de pago en Brasil, de acuerdo con datos de su banco central.
Para Felipe Vallejo, presidente de Fintech México, la experiencia brasileña deja tres elementos para el caso mexicano. El primero es que modificar hábitos de pago requiere un estímulo estructurado que lleve a consumidores y comercios a probar nuevas formas de transacción.
El segundo es contar con una autoridad monetaria con capacidad técnica para impulsar cambios frente a los actores establecidos. El tercero es combinar obligaciones con incentivos para que el uso de los pagos digitales tenga beneficios concretos para los usuarios.
En su participación en el podcast “Cuéntame de Economía”, de Expansión, Vallejo resaltó que en el caso brasileño, la adopción de Pix fue obligatoria por parte de sus autoridades financieras, situación que provocó el rechazo de una parte de la población pero hoy en día a demostrado su efectividad.
“No hay otra forma de cambiar comportamientos. En Brasil se cambiaron así, en China se cambió así, en India se cambió así y tropicalizado al lugar también, porque cada país tiene sus problemáticas”.
Felipe Vallejo, presidente Fintech México
Publicidad
México quiere maximizar los pagos digitales
La experiencia de Pix también muestra que la adopción no depende únicamente de que exista un sistema. El código QR brasileño terminó extendiéndose entre grandes comercios y pequeños vendedores porque las condiciones de uso hicieron que el pago digital fuera una alternativa cotidiana.
En México, la nueva estrategia tendrá que resolver el reto de la adopción y el temor a un mayor control por parte del SAT. La iniciativa contempla facilitar la apertura digital de cuentas, ampliar la aceptación de pagos electrónicos en comercios y servicios y aprovechar la infraestructura existente de SPEI y CoDi.
¿Qué pasó con CoDi y DiMo?
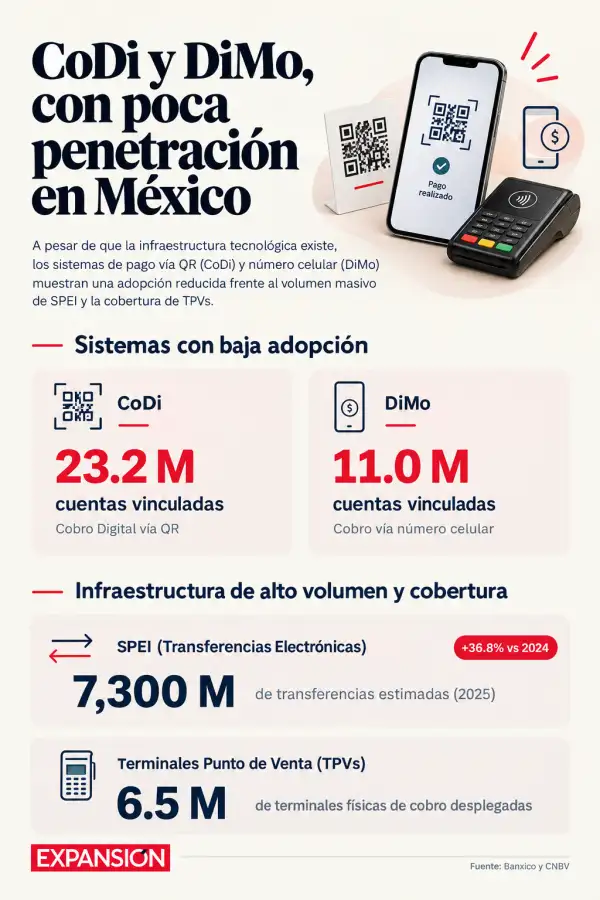
El nuevo impulso a los pagos digitales parte de una herramienta que México ya tiene, pero que no logró convertirse en un hábito de consumo. CoDi, desarrollado por Banco de México y puesto en operación en septiembre de 2019, fue diseñado para permitir pagos y cobros mediante códigos QR desde el celular, sin comisiones y con disponibilidad permanente.
A julio de 2026, CoDi acumulaba 23.2 millones de cuentas validadas, frente a una meta de 37 millones que la banca se había planteado en los primeros años de operación.
El número de cuentas, sin embargo, no se tradujo en un volumen equivalente de operaciones. La plataforma acumula alrededor de 21.5 millones de transacciones y 20,263 mdp movilizados, según los datos de operación con corte a julio. Esto contrasta con la escala alcanzada por Pix en Brasil, donde solo en enero de 2026 se procesaron más de 7,000 millones de operaciones.
Parte del problema está en la experiencia de uso. CoDi requiere generar o escanear un código QR y completar varios pasos desde la aplicación bancaria.
La propia infraestructura también presenta diferencias entre instituciones. Aunque Banco de México mantiene el esquema y ha actualizado el registro de participantes, la integración de CoDi no ha tenido la misma presencia en todas las aplicaciones financieras.
Otro ejemplo es el caso de DiMo. La plataforma lanzada en 2023, tampoco ha logrado conectar con los usuarios y cuenta apenas con 11 millones de teléfonos vinculados.
El principio de DiMo es que desde su app bancaria, el usuario puede transferir solamente con conocer el número telefónico del beneficiario, sin necesidad de escribir la cuenta o la CLABE interbancaria.
Ante el escenario, la estrategia del gobierno busca simplificar la experiencia y aprovechar sistemas como SPEI y CoDi desde las aplicaciones de las instituciones financieras. José Antonio Peña Merino, titular de la Agencia de Transformación Digital y Telecomunicaciones, ha planteado que el objetivo es acelerar el uso de estas herramientas y cerrar la distancia entre la infraestructura disponible y su utilización.
Más acerca del autor:
Newsletter
Publicidad