Publicidad
Revista Digital
Publicidad

Dejaste el gobierno, pero aún puedes cotizar al ISSSTE para mantener tu pensión: quiénes aplican y cuánto cuesta

La ley permite sumar cotización aun fuera del servicio público, pero exige una solicitud, pagos y requisitos específicos para conservarla.
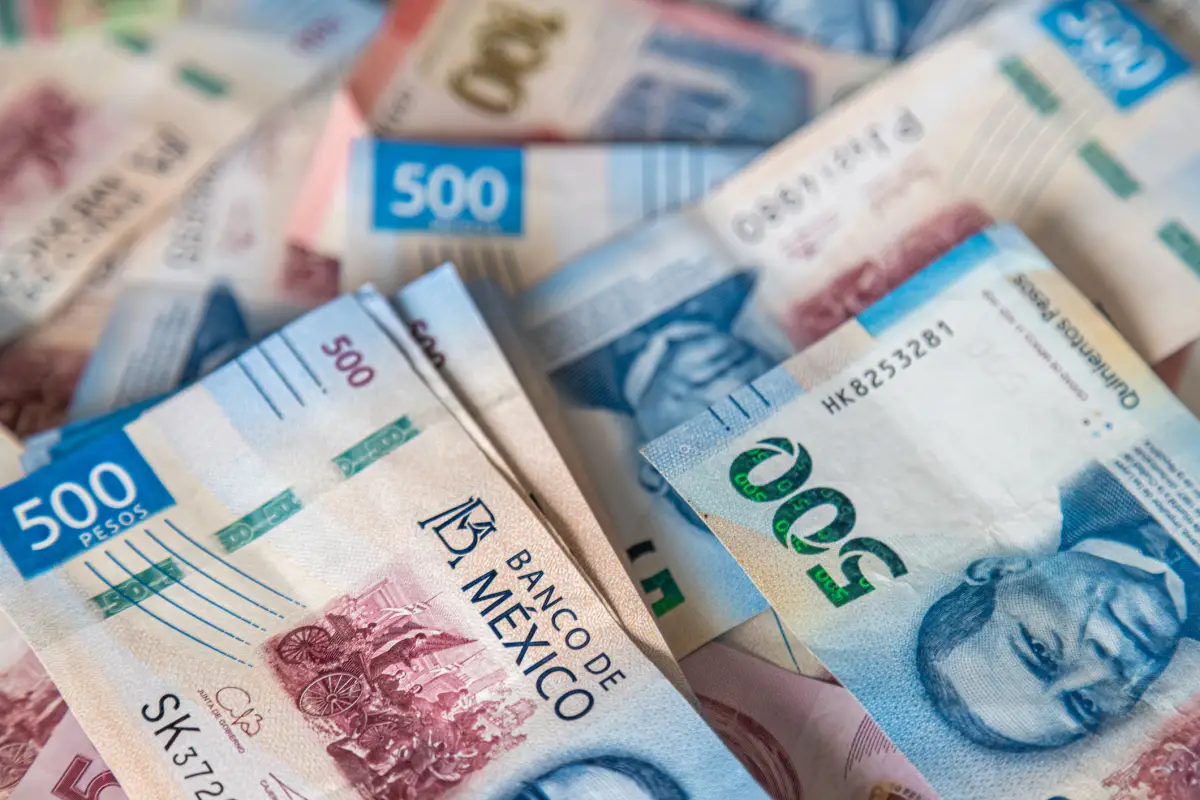
Billetes de quinientos pesos aparecen amontonados. Es la última versión emitida por el Banco de México vigente a octubre 2026.
Quienes ya estaban inscritos en la Continuación Voluntaria y dejan de pagar pueden solicitar su reingreso dentro de los 12 meses posteriores a la baja. (simonmayer/Getty Images)

Salir de una dependencia pública no necesariamente detiene el camino hacia una pensión. La Ley del Instituto de Seguridad y Servicios Sociales de los Trabajadores del Estado (ISSSTE) permite que ciertos extrabajadores continúen pagando por su cuenta algunos de los seguros que tenían mientras estaban en activo, incluso para seguir acumulando tiempo de cotización.

Conocida como Continuación Voluntaria en el Régimen Obligatorio, esta posibilidad no queda abierta indefinidamente. Solicitarla a tiempo importa especialmente para quienes abandonaron el servicio público antes de reunir los años necesarios para pensionarse.

Publicidad

Quiénes pueden seguir cotizando después de dejar el gobierno

Según los artículos 200 y 201 de la Ley del ISSSTE, puede acceder a esta opción quien deje de prestar servicios en una dependencia incorporada al Instituto y no tenga la calidad de pensionado.

Para ejercer el derecho, la solicitud debe presentarse por escrito ante el instituto dentro de los 60 días siguientes a la baja del empleo. El conteo comienza a partir del día posterior a la fecha oficial de separación registrada en documentos como la Hoja Única de Servicios o el Formato Único de Movimientos de Personal.

Tomando como ejemplo una baja ocurrida el 30 de abril, el plazo comienza el 1 de mayo. Una vez transcurridos los 60 días naturales, se cierra la vía ordinaria para incorporarse voluntariamente desde esa separación laboral.

Cuál es el costo de mantener las cotizaciones sin trabajar en el gobierno

Solicitar la continuación voluntaria implica asumir un costo que antes estaba dividido entre trabajador y dependencia. Según el artículo 200, el extrabajador debe cubrir íntegramente las cuotas y aportaciones correspondientes a los seguros que decida mantener.

Según la cobertura elegida, los porcentajes son:

- Retiro, Cesantía en Edad Avanzada y Vejez: 11.30% del Sueldo Básico

- Invalidez y Vida: 1.25%

- Seguro de Salud: 11.47%

- Servicios Sociales y Culturales: 1%

- Riesgos del Trabajo: no puede contratarse mediante esta modalidad.

Para conservar el Seguro de Salud existe además un requisito particular: haber trabajado al menos cinco años en una dependencia incorporada al ISSSTE.

Como base de cotización se toma el Sueldo Básico del último empleo, actualizado conforme cambie el correspondiente a la categoría y puesto que ocupaba el trabajador. Los pagos deben cubrirse de manera anticipada por bimestre o mediante anualidades completas.

Publicidad

Décimo Transitorio y Cuentas Individuales: por qué la continuación no funciona igual

Quienes están bajo el Décimo Transitorio utilizan la continuación principalmente para seguir acumulando tiempo reconocido de servicio. Cada periodo pagado puede acercarlos a los 30 años requeridos para hombres o 28 para mujeres en la jubilación con 100% del Sueldo Básico, a los 15 años mínimos de Retiro por Edad y Tiempo de Servicios o a los 10 exigidos para Cesantía en Edad Avanzada.

Dentro de ese régimen, las aportaciones de Retiro, Cesantía y Vejez se destinan al fondo de pensiones del Instituto, salvo el 2% correspondiente a Retiro, que se deposita en la subcuenta individual administrada por PENSIONISSSTE.

Quienes pertenecen a Cuentas Individuales siguen acumulando cotización y ahorro al mismo tiempo. Las cuotas de Retiro, Cesantía en Edad Avanzada y Vejez llegan a la cuenta administrada por PENSIONISSSTE o por la AFORE elegida por el trabajador.

Completar 25 años de cotización permite cumplir uno de los requisitos para acceder a una pensión por Cesantía desde los 60 años o por Vejez desde los 65. A la vez, las aportaciones incrementan el saldo disponible para financiar una Renta Vitalicia o un Retiro Programado; si el ahorro resulta insuficiente pero se cumplen los requisitos legales, puede entrar en juego la Pensión Garantizada con apoyo del Gobierno Federal.

Lo que ocurre con tus años cotizados cuando vence el plazo

Perder la oportunidad de solicitar la continuación voluntaria no significa perder automáticamente la pensión ni borrar los años trabajados.

De acuerdo con el artículo 248, el derecho a la pensión es imprescriptible, mientras que el artículo 251 protege también el derecho del trabajador y sus beneficiarios sobre los recursos acumulados en la Cuenta Individual. Solo las mensualidades de pensión ya generadas y no cobradas pueden prescribir después de cinco años.

Publicidad

Por eso, un trabajador que abandona el gobierno después de haber reunido la antigüedad necesaria puede conservar esos años hasta cumplir posteriormente la edad exigida. La continuación voluntaria adquiere mayor importancia cuando todavía faltan meses o años de cotización.

Alguien del Décimo Transitorio con 12 años de servicio, por ejemplo, todavía necesita llegar al mínimo de 15 años para determinadas modalidades. En Cuentas Individuales, quien suma 20 años sigue lejos de los 25 requeridos para las pensiones de Cesantía o Vejez. Dejar transcurrir el plazo impide seguir acumulando ese tiempo desde fuera del servicio público mediante esta figura.

También hay una consecuencia inmediata en la atención médica. Conforme al artículo 43, quien tenga por lo menos seis meses de servicio antes de su baja conserva el Seguro de Salud únicamente durante los dos meses naturales siguientes a su separación.

Una segunda oportunidad para quienes dejaron de pagar

Mantener activa la continuación voluntaria exige cumplir con los pagos. Según el artículo 202, termina cuando el interesado renuncia expresamente, deja de cubrir las cuotas en los plazos establecidos o vuelve a ingresar como trabajador activo a una dependencia sujeta al ISSSTE.

Desde la reforma publicada el 27 de marzo de 2024, existe una protección adicional para quienes ya estaban incorporados y posteriormente fueron dados de baja por falta de pago.

Quien se encuentre en ese supuesto puede solicitar por escrito su reingreso a la continuación voluntaria dentro de los 12 meses posteriores a la baja por impago. Ese plazo no amplía los 60 días disponibles para alguien que nunca solicitó el beneficio; únicamente permite regresar a quien ya se había incorporado y después dejó de pagar.

¿Qué opciones quedan cuando ya vencieron los 60 días?

Perder el plazo inicial cierra esa solicitud de continuación voluntaria, pero no necesariamente deja al extrabajador sin alternativas para completar una futura pensión.

Una posibilidad consiste en volver a trabajar para una dependencia incorporada al ISSSTE. Los periodos previamente cotizados se reconocen y, cuando ocurra una nueva baja, comienza otro plazo de 60 días para solicitar la continuación voluntaria.

Otra ruta es la portabilidad entre IMSS e ISSSTE. Conforme al artículo 141, un año de cotización ante el ISSSTE equivale a 52 semanas ante el IMSS, lo que permite acumular periodos cuando el trabajador pasa posteriormente a un empleo en la iniciativa privada.

Quienes tienen una Cuenta Individual también pueden continuar haciendo aportaciones voluntarias directamente a su AFORE o PENSIONISSSTE durante el desempleo. Ese dinero aumenta el ahorro disponible, aunque por sí mismo no sustituye los años de servicio que necesita un trabajador del Décimo Transitorio.

También existe el retiro parcial por desempleo a partir del día 46 natural sin trabajo. Conforme a la ley, puede retirarse el monto menor entre 75 días del Sueldo Básico promedio de los últimos cinco años o 10% del saldo de la subcuenta de Retiro, Cesantía en Edad Avanzada y Vejez, siempre que no se haya utilizado este derecho durante los cinco años anteriores.

Usarlo tiene una consecuencia relevante: el artículo 82 establece que un retiro parcial por desempleo reduce proporcionalmente los años de cotización reconocidos, por lo que puede alejar al trabajador de los requisitos necesarios para pensionarse.

Para quien acaba de salir del gobierno, la ventana decisiva es de 60 días posteriores a la baja. Una vez vencida, los años cotizados y el ahorro permanecen, pero la Continuación Voluntaria deja de estar disponible a partir de esa separación laboral.

Dinero Inteligente
Suscríbete a nuestro newsletter de Dinero Inteligente

Publicidad
Publicidad