2. Software y electrónica: el nuevo MVP del vehículo.
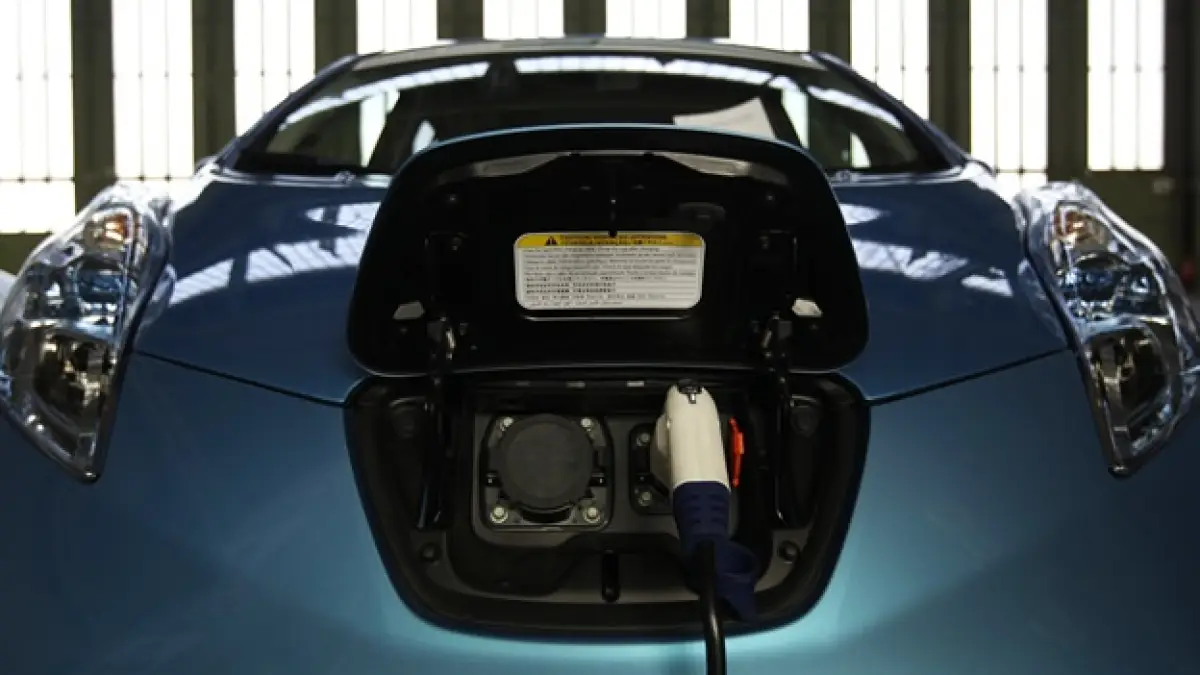
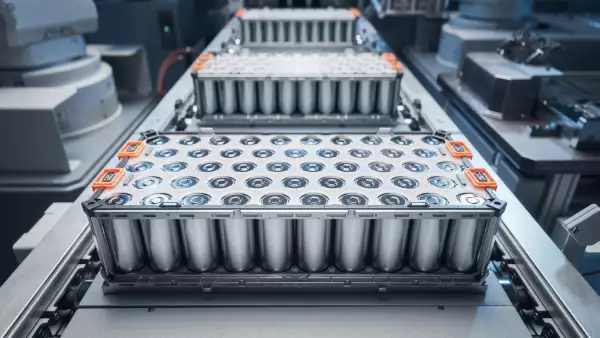
En el fútbol se dice que "el mediocampo gana partidos" y en el auto del futuro, ese mediocampo es el software. Para 2035, el 50% del costo de los componentes de un vehículo estará asociado a electrónica de alta potencia, software y nuevas tecnologías. Actualmente, cerca del 20% de la producción nacional de autopartes ya corresponde a componentes eléctricos y electrónicos. Y no será un cambio de estrategia radical de la noche a la mañana: la transición energética no será exclusivamente hacia vehículos 100% eléctricos — habrá fuerte crecimiento de híbridos e híbridos enchufables en las próximas dos décadas, lo que diversifica la demanda de componentes, como un equipo que gana con varias formaciones tácticas, no solo una. Te invito a revisar mi columna de agosto de 2026.
3. Riesgo arancelario 2027: el rival que espera en la vuelta.
Aquí es donde el partido se pone reñido. Las medidas arancelarias de Estados Unidos, justificadas en seguridad nacional, comenzarían a entrar en vigor gradualmente desde 2027, un movimiento que obligaría a México a cambiar de formación sobre la marcha: la necesidad de cambiar de proveedores, reconfigurar cadenas de suministro existentes y afectar la disponibilidad de componentes y autopartes. Para supply chain, esto es el equivalente a jugar los últimos minutos con el marcador apretado — cualquier error de logística puede costar el partido.
4. Producción e IED (Inversión Extranjera Directa): buen promedio de temporada, con altibajos normales.
En el primer semestre de 2026, la producción de vehículos ligeros en México fue de casi 2 millones de unidades (ligera caída de 0.42% vs 2025), mientras que las exportaciones crecieron 1.4%, alcanzando 1.69 millones de unidades. Y la inversión sigue respaldando al equipo: la IED en la industria automotriz en el mismo periodo ascendió a 6,178.75 millones de dólares en 100 proyectos.