Publicidad
Revista Digital
Publicidad

Los cuidados en la vejez requerirán ahorros por persona superiores a 2 mdp ante cambios demográficos en México

El aumento de la esperanza de vida y los cambios en la estructura familiar obligan a incorporar el costo de los cuidados en la planeación financiera para los adultos mayores
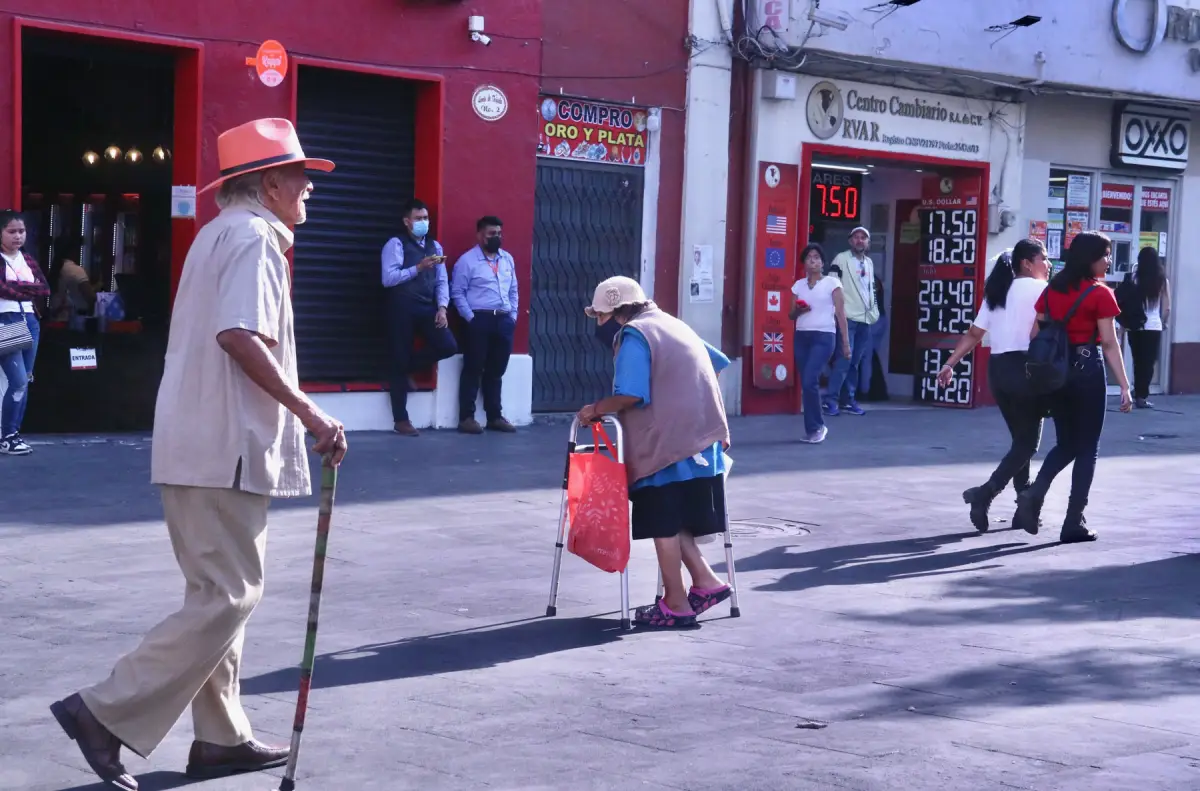
Dos personas de la tercera edad caminan apoyados en un bastón y una andadera en una calle del centro de Cuernavaca.
El envejecimiento de la población mexicana aumenta la demanda de servicios de salud y cuidados para adultos mayores, así como la necesidad de planear los recursos para financiar esta etapa de la vida.
(Margarito Pérez Retana/Cuartoscuro)

Los cambios demográficos que vive México han empezado a transformar las tendencias en la planeación del retiro. Cuidar a un adulto mayor puede representar un gasto de entre 10,000 y 15,000 pesos mensuales en México, de acuerdo con Jorge Alarcón, líder de Retiro de WTW México.

El costo corresponde a una persona con conocimientos de primeros auxilios y capacidad física para asistir a un adulto mayor, sin considerar la atención de un médico.

Publicidad

De acuerdo con el especialista, para financiar un gasto de este tamaño al llegar a la vejez, una persona necesitaría acumular entre 2 y 2.5 millones de pesos al momento de jubilarse, entre los 60 y 65 años.

Este monto corresponde únicamente al pago de cuidados y debe sumarse a los recursos necesarios para cubrir vivienda, alimentación, transporte, medicamentos y otros gastos médicos durante el retiro.

El costo de los cuidados adquiere mayor relevancia ante el envejecimiento de la población mexicana. Los datos recientes del INEGI muestran un aumento de la población adulta mayor y una reducción de la población joven, en un contexto de menor fecundidad y mayor esperanza de vida.

Publicidad

Mayor esperanza de vida implicará más gastos en la vejez

Alarcón explicó que la expectativa de vida al nacer actualmente ronda los 73 años para los hombres y supera los 79 años para las mujeres. Sin embargo, para una persona adulta o cercana a la edad de jubilación, la expectativa puede extenderse hasta alrededor de los 85 a 88 años.

Esto implica que una persona que se jubile entre los 60 y 65 años puede necesitar recursos para financiar entre 20 y 25 años de vida después de dejar de trabajar. Dentro de ese periodo también puede presentarse una etapa en la que requiera asistencia para realizar actividades cotidianas.

El cambio demográfico también modifica la capacidad de las familias para asumir estos gastos. En generaciones anteriores, las familias tenían más hijos y el cuidado de los padres podía distribuirse entre varios integrantes. Actualmente, los hogares tienen menos hijos y existe una mayor movilidad laboral y geográfica.

La menor disponibilidad de familiares puede incrementar la necesidad de contratar servicios de asistencia. Además, el cuidado de un adulto mayor por parte de un familiar puede implicar costos adicionales cuando esa persona debe reducir su actividad laboral o asumir gastos relacionados con la atención.

Publicidad

México envejece y la falta de cuidadores presiona el costo del retiro

El envejecimiento de la población mexicana ocurre en un contexto de escasez de cuidadores profesionales. De acuerdo con la OCDE, la proporción de personas de 65 años o más en América Latina y el Caribe pasará de 9% a 18.1% para 2050, lo que elevará la demanda de atención médica y cuidados de largo plazo. En México, más de la mitad de los cuidadores remunerados de adultos mayores carece de formación técnica, mientras las familias siguen asumiendo buena parte de la atención.

Esta falta de servicios especializados puede trasladar una mayor parte de los gastos a los hogares, que deberán cubrir tanto la pensión y la atención médica como la asistencia cotidiana.

México, retrasado en el cuidado de adultos mayores

México todavía tiene un mercado de cuidados de largo plazo menos desarrollado que otros países que han enfrentado antes el envejecimiento de su población. En Estados Unidos y algunas economías europeas existen desde hace años servicios especializados, residencias para adultos mayores y esquemas relacionados con la atención durante la vejez.

Alarcón señaló que la planeación del retiro debe incorporar estos posibles gastos desde el inicio de la vida laboral. Una persona que comienza a trabajar alrededor de los 25 años puede acumular recursos durante 35 o 40 años, pero posteriormente tendrá que financiar una etapa de retiro que puede extenderse durante otras dos décadas o más.

El ahorro para la jubilación, por tanto, no debe contemplar únicamente el ingreso necesario para mantener el nivel de vida después de dejar de trabajar. También debe considerar los gastos médicos y la posibilidad de requerir cuidados de largo plazo.

El especialista señaló que el aumento de las aportaciones a las Afore previsto por la reforma al sistema de pensiones contribuirá a mejorar las pensiones de los trabajadores bajo la Ley de 1997, aunque consideró necesario complementar esos recursos mediante ahorro de largo plazo.

Las empresas también pueden participar mediante planes privados de retiro, programas de ahorro y educación financiera. Estos esquemas pueden ayudar a que los trabajadores conozcan con anticipación los recursos que necesitarán para enfrentar la jubilación y una eventual etapa de dependencia.

El costo de los cuidados representa así un componente adicional dentro de la planeación financiera del retiro. Para una persona que llegue a necesitar asistencia, el gasto puede mantenerse durante varios años y crecer conforme se actualicen los costos por inflación.

Newsletter

Únete a nuestra comunidad. Te mandaremos una selección de nuestras historias.

Publicidad

Publicidad