
Aún no se publica en el Diario Oficial de la Federación la Ley de Economía Digital para Pagos Digitales y Electrónicos y se prevé una batalla judicial por una posible inconstitucionalidad sobre el marco legal que busca erradicar el uso de efectivo en sectores claves del país.
La Ley de Economía Digital abre una batalla legal por las facultades de Hacienda
Expertos advierten que la ley daría a la SHCP margen para decidir quién puede usar efectivo en México. Banamex señala los retos de conectividad para pequeños comercios y de ciberseguridad.

Publicidad
El hilo conductor de la inconstitucionalidad señala al poder que tendrá la Secretaría de Hacienda y Crédito Público (SHCP), que dirige Édgar Amador Zamora, para definir los sectores estratégicos que solo usarán pagos digitales, de acuerdo con el despacho Uruchurtu y Snipeliski.
Publicidad
Secretaría de Hacienda, la manzana de la discordia
Ron Snipeliski, socio del despacho legal, explicó a Expansión que el Congreso de la Unión delegó y facultó a una autoridad administrativa, es decir a la SHCP, determinar de qué forma se van a limitar los derechos al libre comercio en el país mediante los pagos con QR, con tarjeta o transferencia en ciertos sectores.
Lo que tenemos aquí es una ley que básicamente en un artículo le da la facultad a la Secretaría de Hacienda de determinar qué sectores (acepten pagos digitales). Esto ocurre sin que la Ley de Economía Digital le dé un parámetro o criterio para decidir por qué razón hacerlo.
Ron Snipeliski, socio de Uruchurtu y Snipeliski.
El despacho agregó que el artículo 13 de la Ley de Economía Digital no define qué es un “sector estratégico” ni establece montos, criterios o condiciones que justifiquen la restricción en el uso de efectivo.
De acuerdo con la ley solo se establece que, una vez que se publique el Diario Oficial de la Federación, la SHCP tendrá 15 días para determinar cuáles son los “sectores claves” que solo usarán pagos digitales en México.
Ron Snipeliski afirmó que lo no explicado en la ley da como resultado el uso discrecional de la Secretaría de Hacienda y ello “deja en total situación de incertidumbre jurídica”.
Hay elementos para la inconstitucionalidad
Por su parte, Juvenal Lobato Díaz, catedrático en derecho constitucional en la Facultad de Derecho de la UNAM, mencionó a este espacio que sí hay elementos para considerar inconstitucional la Ley de Economía Digital por la atribución de facultades a la SHCP.
“Sí creo que el argumento pudiera ser válido de que esta delegación no resulta pegada a la Constitución porque a quien le corresponde es al Congreso y no a una autoridad administrativa y ello puede significar también la discrecionalidad en el ejercicio”, mencionó el catedrático.
Publicidad
Ley Antilavado, el ejemplo perfecto
La posible inconstitucionalidad de la Ley de Economía Digital recordó la expedición de la Ley Federal para la Prevención e Identificación de Operaciones con Recursos de Procedencia Ilícita, un marco regulatorio que es un ejemplo perfecto de lo que tuvo que haber hecho el Congreso de la Unión.
El despacho Uruchurtu y Snipeliski explicó que la publicación de la también conocida Ley Antilavado estableció específicamente las operaciones de actividades vulnerables. Así como los montos a partir de los cuales no se puede usar efectivo.
“Existe el precedente de la Ley Antilavado en donde los legisladores en aras de combatir el lavado de dinero estipuló las actividades en donde no se va a permitir pagar o liquidar cualquier pago con efectivo. En la ley se enumeraron todos esos sectores”, acotó Ron Snipeliski.
La Ley de Economía Digital llegaría a la Suprema Corte
Para el profesor de derecho fiscal y constitucional de la UNAM, Juvenal Lobato Díaz el tema de la Ley de Economía Digital podría llegar hasta los ministros de la Suprema Corte de Justicia de la Nación (SCJN) por la vía de amparos de empresas afectadas por los cambios en la forma de usar el dinero.
Aunque el catedrático de la UNAM prevé que, como está conformada la SCJN, un resultado no favorable de los amparos por la forma en que el Pleno de la Corte ha estado resolviendo los asuntos a favor del Estado.
En su experiencia, mencionó, que la SCJN pudiera asegurar que la Ley de Economía Digital establece modalidades respecto del uso de la moneda con el efecto libertario de la misma.
“Me parece que podrían decir que se justifica porque son sectores muy específicos y muy particulares (...) Veo muy complejo que puede haber un resultado favorable en una eventual decisión de la SCJN sobre la constitucionalidad de la ley”.
Banamex advierte riesgos de exclusión financiera por la Ley de Economía Digital
La Ley de Economía Digital representa un avance para reducir el uso del efectivo en México, pero su efectividad dependerá de ampliar la bancarización, mejorar la conectividad y generar incentivos para que consumidores y pequeños negocios adopten los pagos electrónicos, advirtió Banamex.
En su Reporte Económico del 27 de octubre, la institución señaló que la legislación permitirá modernizar los sistemas de pago, reducir costos y favorecer la inclusión financiera. Sin embargo, consideró que imponer restricciones al efectivo sin resolver las barreras tecnológicas y financieras podría excluir a sectores de la población.
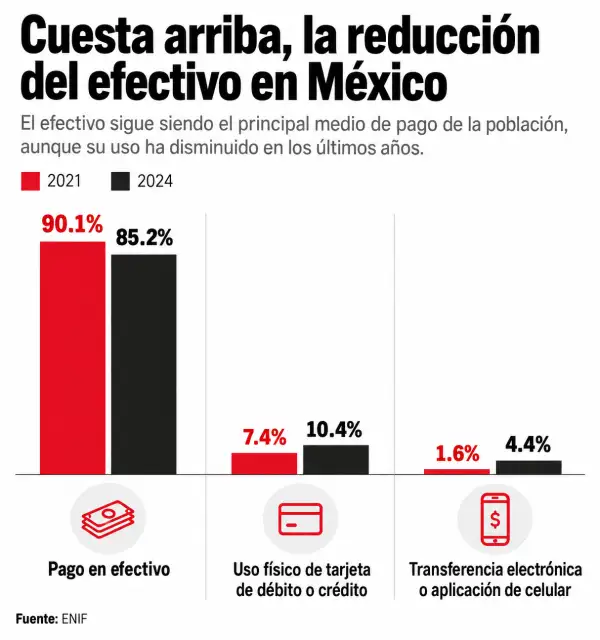
El análisis destaca que 85.2% de los adultos utiliza habitualmente efectivo para compras de hasta 500 pesos, mientras que 73.5% recurre a este medio en operaciones de mayor valor, de acuerdo con la Encuesta Nacional de Inclusión Financiera de 2024.
Banamex señaló que la Secretaría de Hacienda deberá priorizar sectores con infraestructura y conectividad suficientes para incorporar los pagos digitales. Advirtió que una transición obligatoria en micronegocios podría elevar sus costos operativos y limitar el acceso de consumidores sin cuentas bancarias.
En el caso de las gasolineras, identificó diferencias regionales en el uso del efectivo, que va de 16.2% en Sonora a 52.9% en Nayarit, además de estaciones sin cobertura móvil adecuada.
La institución sostuvo que la legislación debe acompañarse de menores comisiones, educación financiera y medidas de ciberseguridad para evitar que la transición profundice las brechas de inclusión.
Recomendaciones


Más acerca del autor:

Newsletter
Publicidad