Publicidad
Revista Digital
Publicidad

¿Pedir dinero y pagar menos intereses? El crédito de Fonacot con tasa desde 8.9% que no cobra comisión

El dinero se deposita en una cuenta bancaria y se paga mediante descuentos de nómina; conoce quién puede solicitarlo y las condiciones para tramitarlo.
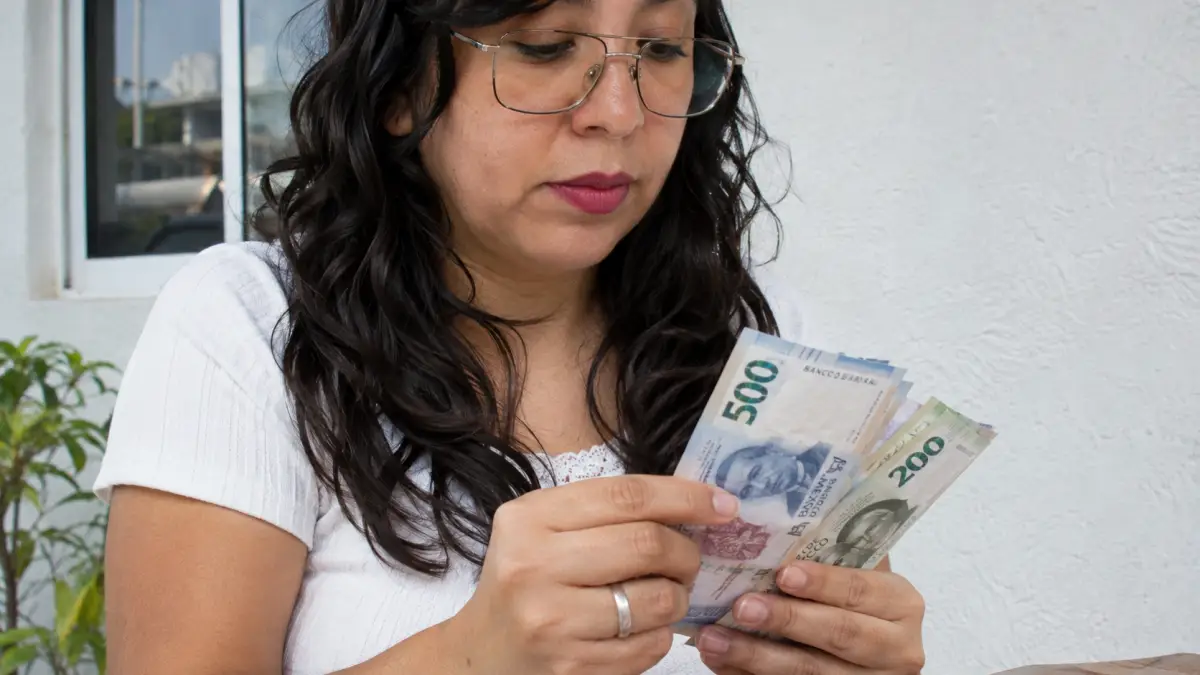
Mujer sostiene y cuenta billetes de pesos mexicanos en una toma cercana, con luz de día y expresión de concentración.
Crédito Mujer Efectivo deposita el dinero en una cuenta bancaria de la trabajadora y permite pagarlo mediante descuentos vía nómina. (Expansión|ChatGPT)

Solicitar un préstamo implica revisar algo más que la cantidad de dinero que recibirás. El tiempo que tardes en devolverlo y la parte de tu sueldo destinada al pago pueden cambiar los intereses.

Fonacot cuenta con una alternativa que ofrece condiciones preferenciales, aunque la tasa depende del plazo y del porcentaje de descuento que elija cada solicitante.

Publicidad

¿Cuál es el crédito de Fonacot con tasa de interés desde 8.9% anual?

Se trata de Crédito Mujer Efectivo, un financiamiento del Instituto del Fondo Nacional para el Consumo de los Trabajadores (Fonacot), dirigido a mujeres con empleo formal.

Su opción más económica ofrece una tasa de interés anual de 8.90%, siempre que se elija un plazo de seis meses y un nivel de endeudamiento del 10% del salario mensual. Bajo estas condiciones, el Costo Anual Total (CAT) es de 16.6%, indicador que permite conocer el costo anual del financiamiento, más allá de la tasa de interés.

El producto tampoco cobra comisión por apertura. Sus principales características son:

- Comisión por apertura: 0%

- Plazos disponibles: 6, 12, 18, 24 y 30 meses

- Entrega del dinero: depósito directo a una cuenta bancaria a nombre de la trabajadora

- Forma de pago: descuentos vía nómina

- Seguro de crédito: contempla pérdida de empleo, fallecimiento e incapacidad o invalidez total y permanente. Para los supuestos de incapacidad o invalidez, la cobertura aplica cuando es igual o superior al 75%, conforme a las condiciones del seguro.

¿Cuánto cobra Crédito Mujer Efectivo según el plazo de pago?

La tasa mínima de 8.90% no se mantiene en todos los casos. Fonacot ofrece distintas combinaciones de plazo y nivel de endeudamiento dentro del mismo producto.

Este último concepto se refiere al porcentaje máximo del salario mensual que puede descontarse para pagar el préstamo. Las opciones son del 10%, 15% y 20%, con las siguientes tasas de interés anual y CAT:

- 6 meses: con descuento del 10%, la tasa es de 8.90% y el CAT de 16.6%; con 15%, son de 12.11% y 21.1%; y con 20%, de 12.38% y 21.4%

- 12 meses: con descuento del 10%, la tasa es de 12.85% y el CAT de 21.7%; con 15%, de 13.17% y 22.1%; y con 20%, de 13.96% y 23.2%

- 18 meses: con descuento del 10%, la tasa es de 13.69% y el CAT de 22.6%; con 15%, de 13.96% y 22.9%; y con 20%, de 14.48% y 23.6%

Publicidad

- 24 meses: con descuento del 10%, la tasa es de 15.01% y el CAT de 24.2%; con 15%, de 15.27% y 24.6%; y con 20%, de 15.79% y 25.3%

- 30 meses: con descuento del 10%, la tasa es de 15.27% y el CAT de 24.5%; con 15%, de 15.79% y 25.2%; y con 20%, de 16.27% y 25.9%.

Por ejemplo, si una trabajadora gana 15,000 pesos mensuales, el porcentaje de endeudamiento determina cuánto podrían descontarle como máximo de su sueldo:

- 10%: hasta 1,500 pesos mensuales

- 15%: hasta 2,250 pesos mensuales

- 20%: hasta 3,000 pesos mensuales.

Estas cantidades son un ejemplo del límite de descuento, no una cotización ni el monto que Fonacot prestaría. La cantidad autorizada y los pagos efectivos dependerán de las condiciones de cada solicitante.

La información muestra que ampliar el plazo permite distribuir el pago durante más meses, pero puede implicar una tasa anual y un CAT mayores. Por eso, antes de elegir, conviene revisar cuánto se descontará del salario y cuánto costará finalmente el financiamiento.

¿Quiénes pueden solicitar Crédito Mujer Efectivo y qué documentos necesitan?

El financiamiento está dirigido a trabajadoras formales que cumplan con las condiciones de Fonacot. Para solicitarlo, deben reunir los siguientes requisitos:

- Trabajar en un centro laboral afiliado a Fonacot

- Ser mayores de 18 años

- Tener una antigüedad mínima de seis meses en el empleo actual. Para trabajadoras eventuales, se contemplan periodos en dos o más centros de trabajo, con un máximo de cinco días hábiles de separación entre cada uno

- Percibir ingresos de al menos un salario mínimo de la zona central

- Contar con un número celular para recibir una llamada de validación

- Proporcionar un correo electrónico personal y dos referencias personales con número telefónico.

Publicidad

Además, es necesario presentar la siguiente documentación original, impresa y legible:

  1. Identificación oficial vigente con fotografía y firma, como credencial para votar o pasaporte. Para trabajadoras extranjeras, Fonacot contempla la tarjeta de residente permanente en los supuestos indicados por la institución.
  2. Estado de cuenta bancario, resumen de movimientos u hoja del contrato de apertura, con antigüedad no mayor a tres meses. Debe mostrar el nombre completo de la solicitante y su CLABE interbancaria de 18 dígitos. La cuenta no debe tener límites de depósito que impidan recibir el crédito.
  3. Comprobante de domicilio reciente, no mayor a tres meses. Se aceptan documentos como recibos de agua, predial, luz, teléfono, gas, internet, estados de cuenta bancarios, de AFORE, de casas comerciales o de Infonavit y Fovissste, entre las opciones indicadas.
  4. Los últimos cuatro recibos de nómina consecutivos para comprobar los ingresos. La vigencia del último depende de la frecuencia de pago: hasta 31 días para nómina mensual y hasta 16 días para pagos quincenales, catorcenales o semanales. Si la trabajadora cobra por comisión, los cuatro recibos deben reflejar ese concepto.

Según las circunstancias de la solicitante, Fonacot también puede pedir una constancia de antigüedad laboral, documentos para confirmar percepciones y deducciones o una constancia de semanas cotizadas ante el IMSS.

Quienes ya sean clientas y hayan generado su NIP (clave de seguridad) deberán conservarlo, pues la institución señala que es indispensable para realizar trámites.

¿Cómo tramitar Crédito Mujer Efectivo y agendar una cita en Fonacot?

El trámite requiere contar con un número de cliente o un folio de prerregistro para poder solicitar atención en una sucursal.

El procedimiento es el siguiente:

  1. Realiza tu prerregistro. Si todavía no eres clienta, entra al prerregistro oficial de Fonacot para obtener el folio necesario.
  2. Accede al Sistema de Citas de Fonacot. Selecciona la operación «Programar cita». Si ya eres clienta, puedes utilizar tu número de cliente en lugar del folio de prerregistro.
  3. Ingresa tus datos de identificación. Captura tu número de cliente o folio y tu fecha de nacimiento, que debe coincidir con la registrada ante Fonacot.
  4. Completa la información de contacto. Selecciona el tipo de trámite, proporciona tu teléfono y confírmalo. Después, escribe tu correo electrónico dos veces y pulsa «Continuar» para seguir con la programación.
  5. Acude a la sucursal con tus documentos. Presenta los originales solicitados para que Fonacot revise tu información y las condiciones del financiamiento. Si el crédito es autorizado, el dinero se deposita en tu cuenta bancaria y los pagos se realizan mediante descuentos de nómina.

El sistema no permite programar otra cita cuando ya existe una cita vigente cuya fecha aún no ha pasado. También ofrece opciones para cancelarla o reagendarla; para ello se requiere contar con una cita vigente y futura, además de los datos de identificación correspondientes.

Antes de aceptar el crédito, revisa la tasa anual, el CAT, el plazo y el descuento que se aplicará a tu salario. Aunque Crédito Mujer Efectivo no cobra comisión por apertura, eso no significa que el financiamiento esté libre de intereses u otros costos contemplados en sus condiciones.

Dinero Inteligente
Suscríbete a nuestro newsletter de Dinero Inteligente

Publicidad
Publicidad