
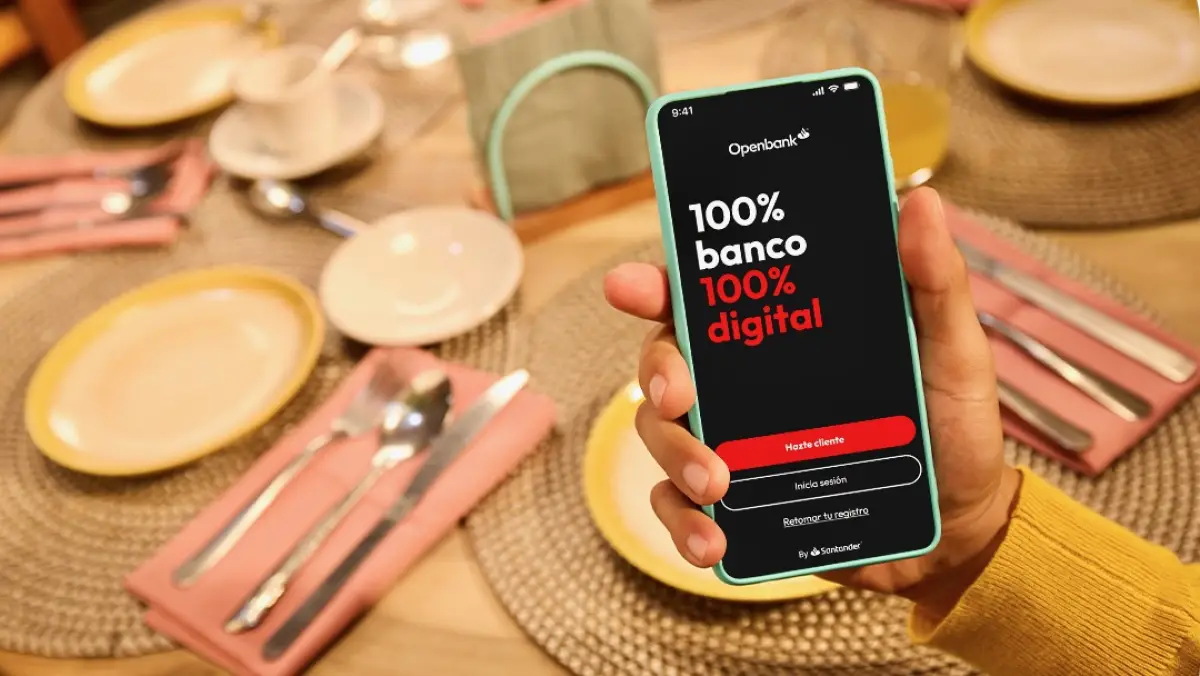
Openbank ha conseguido atraer depósitos y clientes a gran velocidad en México, pero todavía tiene pendiente convertir esa escala en uno de los principales negocios de cualquier banco: prestar dinero. A junio, el banco digital de Santander acumulaba alrededor de 20,957 millones de pesos en captación, frente a una cartera de crédito de apenas 433.5 millones de pesos, de acuerdo con cifras de la Comisión Nacional Bancaria y de Valores. La diferencia significa que Openbank tenía aproximadamente 48 pesos captados por cada peso colocado en crédito. O visto desde el otro lado, su cartera equivalía a apenas 2.1% de sus depósitos.
Openbank capta 48 pesos por cada peso que presta; ahora quiere acelerar el crédito
Openbank quiere acelerar su cartera de crédito tras superar 1.5 millones de clientes. Alejandro Berman, su Chief Growth Officer, anticipa metas “muy agresivas”.
Publicidad
Sin embargo, este panorama comienza a cambiar, Alejandro Berman, Chief Growth Officer de Openbank México, reconoció en una entrevista para Expansión, que el crédito todavía representa una parte pequeña del negocio, pero asegura que acelerar su colocación se ha convertido en una de las prioridades estratégicas de la institución.

“Efectivamente nuestra cartera de crédito va creciendo, pero todavía es relativamente pequeña”, dijo Berman en entrevista con Expansión. El directivo adelantó que Openbank tiene metas “muy agresivas” de colocación, aunque declinó revelar cifras específicas. “La cartera de crédito va a crecer, va a crecer más de lo que ha venido creciendo”, afirmó. “Sin duda es una de las prioridades estratégicas que tenemos en Openbank este año y el que viene”.
La apuesta ocurre después de que el banco consiguió superar 1.5 millones de clientes en México, según Berman, en menos de dos años de operación. La captación ha sido impulsada, entre otros factores, por una oferta de rendimiento de hasta 13% anual sobre los primeros 30,000 pesos. Ahora el reto es utilizar esa base de clientes y depósitos para desarrollar el otro lado del balance.
Prestar más, pero no a cualquier costo
Berman sostiene que la diferencia entre captación y crédito no debe cerrarse simplemente colocando financiamiento con mayor rapidez. “Dar productos de crédito en este país que tiene alta demanda por productos de crédito no es lo difícil, lo difícil es hacerlo de manera responsable, cuidando los indicadores de cartera”, señaló.
El objetivo, dijo, es avanzar a un ritmo que permita un crecimiento “sostenible, con bases sólidas y prudentes”. Openbank actualmente concentra buena parte de su oferta crediticia en tarjetas. Su tarjeta Open ofrece 3% de cashback en compras digitales y consumos en bares y restaurantes, además de la posibilidad de diferir compras desde la aplicación.
A esa oferta se sumó recientemente una tarjeta en alianza con Cinépolis . Berman aseguró que durante su primer mes el producto superó “por mucho” las metas previstas. Pero la estrategia no terminará en tarjetas, el directivo adelantó que preparan nuevas alianzas y productos adicionales de crédito, aunque no detalló cuáles serán ni sus fechas de lanzamiento.
“En los siguientes meses, trimestres y años vamos a ver cómo se acelera nuestra cartera de crédito para que se balancee, como en muchas instituciones, con lo que tenemos en nuestro saldo de depósitos”, dijo.
Al preguntarle si el reducido tamaño actual de la cartera responde principalmente a cautela frente al riesgo, a la maduración de los clientes o a que Openbank todavía construye su oferta, Berman respondió que se trata de una combinación.
“Queremos ser evidentemente muy responsables con la construcción de nuestra cartera y estamos construyendo los flujos en el producto que nos permitan acelerar el crecimiento”.
Publicidad
El crédito ya crece a triple dígito
Aunque la cartera continúa siendo pequeña frente a los depósitos, su velocidad de expansión ya es elevada. Un análisis de Fitch Ratings sobre cinco bancos digitales mexicanos señala que la cartera de Openbank creció 403% en los 12 meses terminados en junio de 2026, desde una base todavía reducida. Es decir, el banco necesita colocar mucho más crédito para acercarlo a la escala que ya alcanzó en depósitos, pero hacerlo implica consumir capital y asumir progresivamente un mayor riesgo crediticio.
Fitch calculó que la capacidad de crecimiento sostenible de la cartera de Openbank era de aproximadamente 356%, bajo un ejercicio estático que mide cuánto podría expandirse antes de alcanzar un ICAP de 10.5%.
Por lo tanto, el crecimiento observado de 403% ya supera esa referencia. Sin embargo, la calificadora señala que la institución mantiene una amplia base de capital, por lo que actualmente no requiere una inyección para mantener el cumplimiento regulatorio.
A junio, Openbank registraba un Índice de Capitalización (ICAP) de 48% y 3,077 millones de pesos de capital neto, de acuerdo con Fitch.
Esto le proporciona un colchón considerable para absorber el crecimiento del negocio. El capital neto no debe confundirse con el capital social pagado del banco. Este último alcanzó 5,008.4 millones de pesos después de dos aumentos por un total de 2,100 millones de pesos autorizados este año.
Por otro lado, la calificadora estima que, si se mantuvieran constantes las condiciones de junio y se anualizaran los resultados del primer semestre, Openbank tendría aproximadamente 12 meses de margen antes de alcanzar tanto el ICAP mínimo de 10.5% como el piso de capital utilizado como referencia en el análisis.
Pero Fitch advierte que se trata de un ejercicio mecánico y no de una previsión: el cálculo mantiene constantes distintas variables y no incorpora futuras aportaciones de los accionistas, cambios en los gastos ni mejoras en la rentabilidad conforme el negocio gane escala.
De hecho, la propia calificadora señala que para buena parte de los bancos digitales analizados las pérdidas actuales pueden reflejar gastos asociados precisamente con la construcción de escala.

Quieren ser el banco principal de sus usuarios
El crecimiento del crédito también forma parte de lograr que los usuarios dejen de utilizar Openbank únicamente como una cuenta complementaria atraídos por los rendimientos y lo conviertan en su banco principal. En este sentido, Berman considera que esa transición dependerá de tres elementos: desarrollar más productos, generar confianza y demostrar consistencia a través del tiempo.
“Tenemos la obsesión de ganarnos la confianza de nuestros clientes, no sólo una vez, sino todos los días”, afirmó.
Openbank intenta aprovechar para ello una característica que lo diferencia de otros competidores digitales, pues aunque opera sin sucursales propias, forma parte de Santander y sus clientes tienen acceso a su infraestructura física. “Queremos ser parte muy relevante de este ecosistema. Queremos ser líderes”, afirmó. “Cuando te digo líderes, queremos estar en el podio: lugar uno, dos o tres”.
Publicidad
Más acerca del autor:
Newsletter
Publicidad