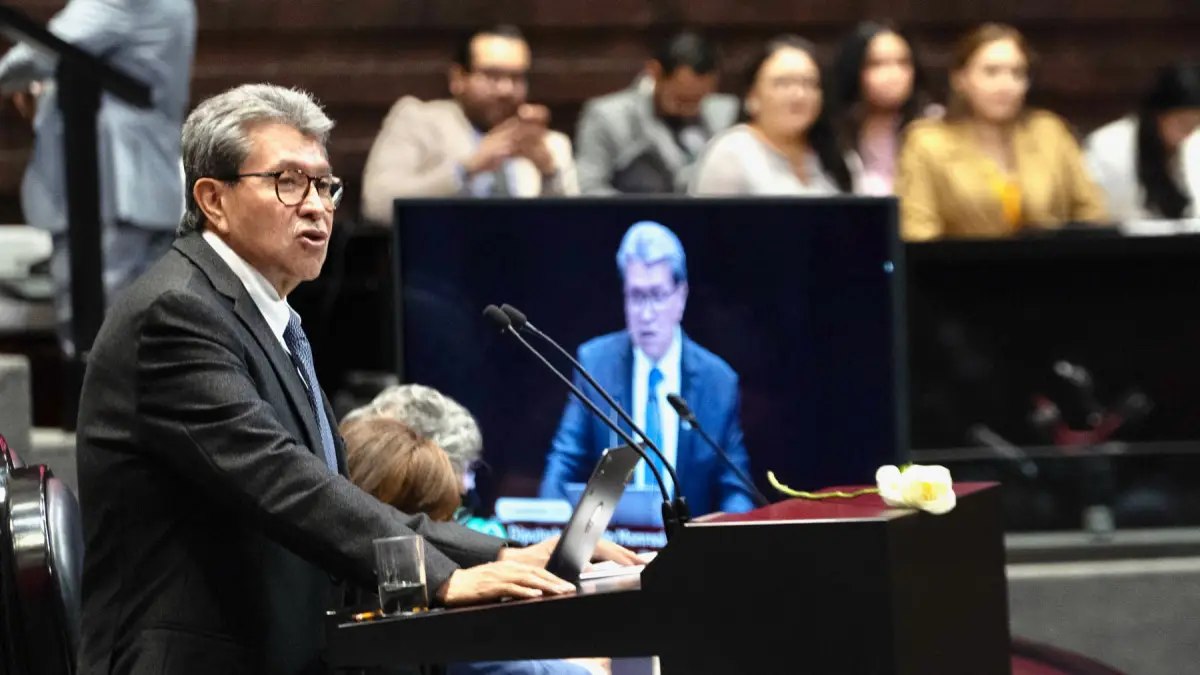
"Hoy lo que se está planteando en esta reserva es precisamente ampliarla. Y que no tenga límites por los 300 millones de pesos. Les comento y yo trato siempre de ser objetivo y sincero que esta reserva fue motivada por la reunión de ayer que sostuvo la presidenta Claudia Sheinbaum con un grupo de empresarios pertenecientes al Consejo Coordinador Empresarial", dijo el presidente de la Junta de Coordinación Política, diputado Ricardo Monreal Ávila.
El Programa de Regularización Fiscal del SAT aplica desde 2025 , ese año aplicó para contribuyentes con ingresos de hasta 35 millones de pesos al año para ejercicios fiscales 2023 y anteriores; después se replicó en 2026 y se amplió el límite de ingresos a 300 millones de pesos para ejercicios fiscales 2024 y anteriores. Para 2027 se busca eliminar el límite, disposición ya aprobada en Diputados y que requiere de la aprobación del Senado.
Monreal enfatizó que no hay condonación de impuestos, ni exención de impuestos, pero sí hay estímulos fiscales en materia de recargos, en materia de multas y en materia de gastos de ejecución.
"Quien se acoge a este beneficio, primero tiene que pagar el impuesto que debe para que le puedan reducir multas, cargos, recargos y gastos de ejecución.
Al eliminar el límite de los 300 millones de pesos, se busca que puedan acceder al programa los aproximadamente 16,000 grandes contribuyentes del país. Estos grandes contribuyentes aportan al erario un estimado de dos billones 300,000 millones de pesos. Con la edición 2026 se han beneficiado 38,000 contribuyentes, que han dejado entre 6,000 y 6,500 millones a la recaudación, especificó Monreal Ávila.
“Se otorga un estímulo fiscal a las personas físicas y morales que tengan a su cargo créditos fiscales firmes o consentidos, cuya administración recaudación corresponda al Servicio de Administración Tributaria o a la Agencia Nacional de Aduanas de México, en los que se hubiera determinado la omisión de las contribuciones federales propias, retenidas o trasladadas, aprovechamientos, multas derivadas del incumplimiento de obligaciones o fiscales, incluso las distintas a las de pago y multas con agravantes, así como cuotas compensatorias”, refiere la reserva como quedó plasmada en el dictamen, como parte del artículo 21 transitorio de la Ley.