
La transición hacia una economía con menos efectivo en México será gradual y requerirá coordinación entre autoridades, instituciones financieras y empresas, así como soluciones sencillas para los usuarios, en particular para los sectores populares, afirmó Enrique Majós, director general de Gentera.
Ley de economía digital: Gentera prevé una transición gradual en la reducción del efectivo en México
El CEO de la firma, Enrique Majós, estima que el cambio hacia pagos digitales en México requerirá mayor interoperabilidad entre sistemas y coordinación entre autoridades, bancos y empresas.
Publicidad
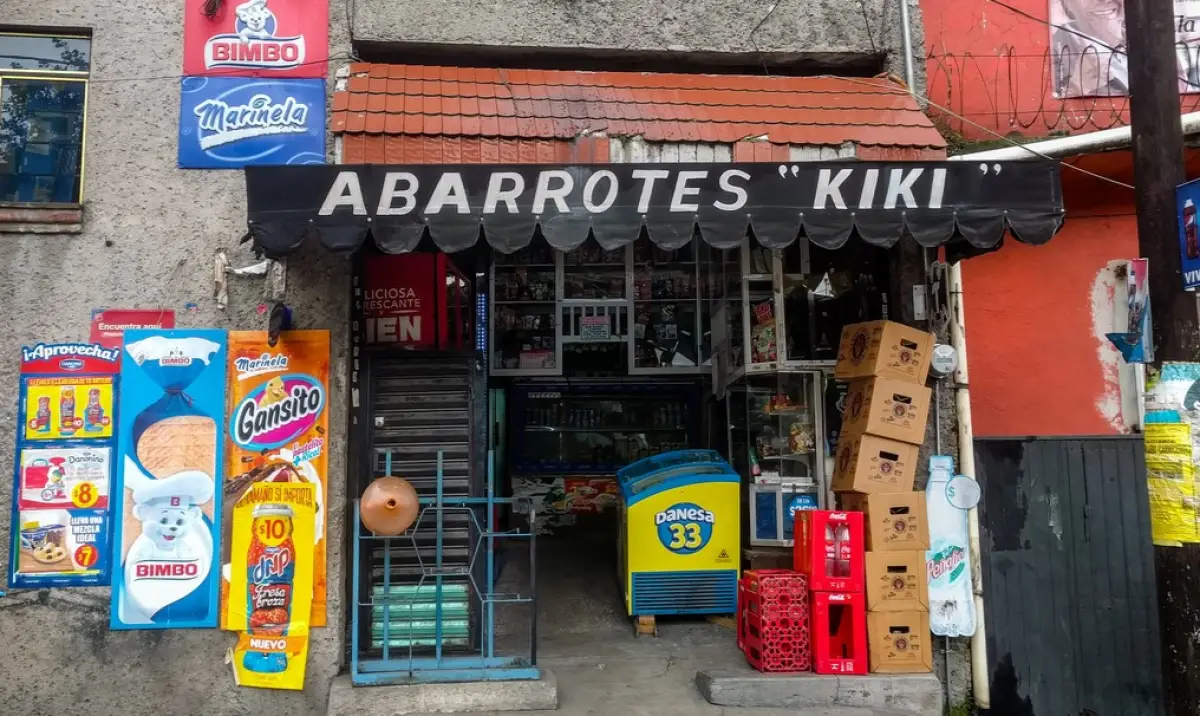
El directivo consideró que la Ley de Economía Digital, aprobada por el Congreso, abre oportunidades para acelerar el uso de medios de pago electrónicos, aunque advirtió que el país todavía enfrenta retos para extender su adopción. Actualmente, 85% de las transacciones de 500 pesos o menos se realizan en efectivo, de acuerdo con las cifras que compartió.
“Yo creo que es un proceso gradual. Yo creo que ningún país está listo de la noche a la mañana”, señaló Majós, quien destacó que México ya cuenta con herramientas como el Sistema de Pagos Electrónicos Interbancarios (SPEI), CoDi y DiMo para facilitar las operaciones digitales.
Publicidad
La nueva legislación contempla impulsar el uso de estos medios en actividades como las gasolineras y las casetas de peaje. Para Majós, comenzar con sectores específicos permitirá avanzar en la adopción de pagos digitales y evaluar su implementación, sin perder de vista las excepciones necesarias para que la transición sea viable.
“Creo que esto es un esfuerzo que se tiene que hacer con distintas partes”, dijo al referirse a la participación del gobierno, la iniciativa privada y el sector financiero. Como ejemplo, mencionó a Perú, donde la coordinación entre autoridades y empresas ha favorecido el desarrollo de soluciones que permiten realizar compras de bajo monto mediante códigos QR y billeteras electrónicas.
En México, uno de los principales pendientes es mejorar la interoperabilidad de los sistemas, de modo que los usuarios puedan transferir dinero y pagar a personas o comercios que operan con instituciones financieras distintas. Majós señaló que Gentera y Banco Compartamos ya cuentan con herramientas para avanzar en esa dirección, mediante su banca móvil, tarjetas de débito y CoDi.
El directivo añadió que una parte de los clientes de la institución ya utiliza estos servicios y que la adopción continuará creciendo durante el próximo año. De una base de más de 10.5 millones de clientes, una proporción importante tiene acceso a cuentas de débito y utiliza activamente la banca móvil, explicó.
Publicidad
Tiene Gentera utilidad de 2,342 mdp en el tercer trimestre
La utilidad neta de Gentera ascendió a 2,342 millones de pesos en el tercer trimestre de 2026, un incremento de 8.6% anual, mientras que la utilidad atribuible a la controladora avanzó 7.7%, a 2,261 millones de pesos.
De acuerdo con la firma, en los primeros nueve meses del año, la utilidad acumuló 7,189 millones de pesos, 10.9% más que en el mismo periodo de 2025.
La cartera de crédito llegó a 95,220 millones de pesos, un crecimiento anual de 8.5%. El avance estuvo impulsado principalmente por las operaciones de Perú y ConCrédito, mientras que Banco Compartamos, en México, aumentó su cartera 6.5%, hasta 61,912 millones de pesos. En el trimestre, sin embargo, el portafolio mexicano se contrajo 1% frente al segundo trimestre.
En México, Banco Compartamos obtuvo una utilidad neta de 1,473 millones de pesos, 1.4% más que en el tercer trimestre de 2025. Sus ingresos por intereses crecieron 5.2%, a 9,674 millones de pesos, mientras que los gastos por intereses disminuyeron 22.7%, a 1,221 millones. El margen financiero aumentó 11%, a 8,453 millones de pesos.
El menor costo de fondeo también contribuyó al resultado mexicano. Banco Compartamos reportó un costo de fondeo de 7%, frente a 8.2% un año antes, y su margen de interés neto aumentó a 49.1%, desde 48.4%. Sin embargo, el incremento de las provisiones redujo el margen de interés neto después de provisiones a 33.9%, frente a 36.3% en el mismo trimestre de 2025. En tanto, cerró septiembre con 3.59 millones de clientes, 5.4% más que un año antes.
Recomendaciones


Más acerca del autor:
Newsletter
Publicidad