Que el la óptica de aperturas y cierres presente un enfoque de rentabilidad estratégica es una prioridad
Roberto Solano
Ariel Méndez también prevé que Valora mantenga el proceso de reorganización de su red, aunque considera que el objetivo principal estará en mejorar la rentabilidad estructural de las operaciones.
“Es probable que sí continúe con su plan de reestructura, pero principalmente buscando una mejora estructural en la rentabilidad de las operaciones”, señala.
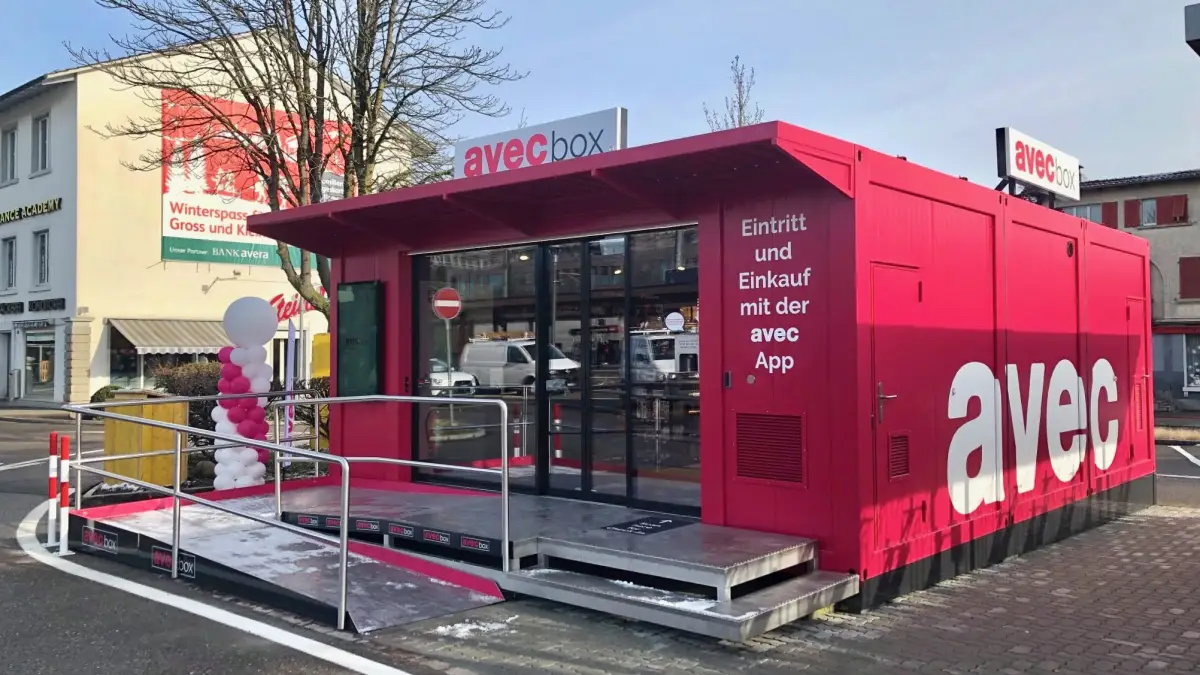
Esta estrategia se acompaña de inversión. Para 2026, la división contempla un presupuesto de CapEx de 2,481 millones de pesos, alrededor de 129 millones de dólares, destinado a la modernización de la red, la expansión del concepto avec y el mantenimiento de sus plantas de producción de pretzel.
Una operación que gana escala y diversificación
Desde que FEMSA concretó la adquisición de Valora Holding AG, la operación europea ha ganado peso dentro del conglomerado. En octubre de 2022, FEMSA adquirió 96.87% de la compañía por 22,475 millones de pesos y en febrero de 2023 compró el 3.13% restante por 673 millones de pesos.
Los ingresos reportados en pesos muestran el crecimiento de la división desde la adquisición. En 2023 fueron de 43,552 millones de pesos; en 2024 subieron a 49,755 millones y en 2025 alcanzaron 57,028 millones. Al cierre de junio de 2026, la red sumaba 2,749 puntos de venta distribuidos en cinco países.
El portafolio integra marcas de conveniencia y retail como k kiosk, avec, cigo, ServiceStore DB, U-Store y Press & Books, además de conceptos especializados en alimentos como BackWerk, Ditsch, Brezelkönig, Caffè Spettacolo y Frittenwerk.
La hoja de ruta de FEMSA contempla ampliar la red, automatizar procesos, impulsar categorías de mayor margen y desarrollar modelos de agencia y franquicia. La estrategia busca combinar crecimiento con una mayor productividad de los establecimientos.
Para Solano, la adquisición también aporta diversificación geográfica a FEMSA y permite a la compañía operar en un mercado con características distintas al latinoamericano.
“Considero que es de alto valor la diversificación en mercados estratégicos, ya que muchas veces ayuda a balancear los resultados y generar sinergias frente a un consumidor distinto”, señala.
Méndez añade una dimensión financiera a la diversificación europea. Desde su perspectiva, Valora no solo permite a FEMSA ampliar su presencia geográfica, sino también generar ingresos en otras monedas y ampliar sus alternativas de financiamiento.
Más allá de ingresar a una nueva región por un crecimiento territorial y diversificación geográfica, también viene relacionado con la diversificación de ingresos por divisas
Ariel Méndez
La analista considera que la generación de ingresos en euros y francos suizos puede darle a FEMSA acceso a financiamiento en otras monedas y a condiciones de crédito distintas a las disponibles en otros mercados.
El desempeño de Valora desde la adquisición muestra así una operación que mantiene crecimiento en términos comparables, aunque la apreciación del peso reduce el valor de ese avance cuando FEMSA lo reporta en moneda mexicana.
Al mismo tiempo, la compañía avanza en una reestructuración de su red para elevar la rentabilidad y mantener el crecimiento en un mercado donde el desempeño depende de factores como el empleo, el clima, la actividad económica y la evolución de los distintos formatos de consumo.
“El negocio de Valora crece consistentemente con el crecimiento de la economía de la región, y el enfoque de FEMSA debe centrarse en rentabilidad principalmente”, refiere Méndez.