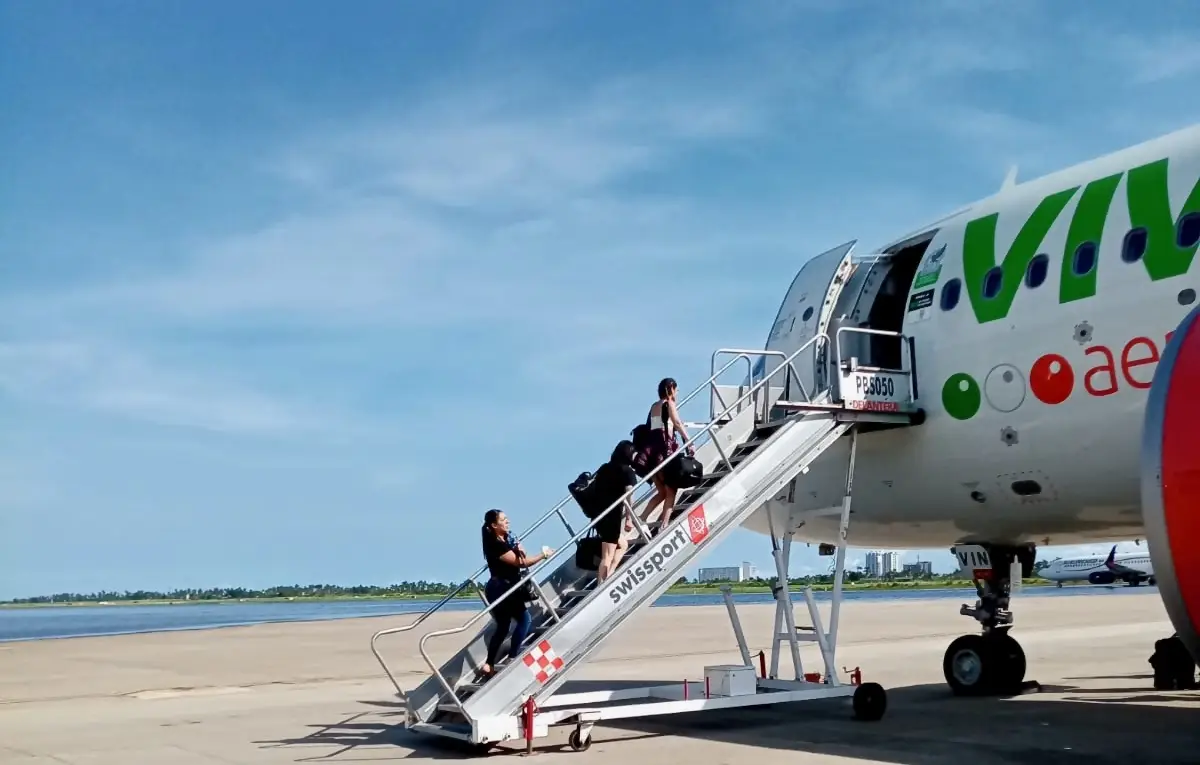
El argumento de que Aeroméxico podría contener a la empresa resultante tampoco resuelve por sí solo la discusión. El análisis cita una nota de Morgan Stanley que identifica un traslape limitado de rutas entre Aeroméxico y Volaris/Viva Aerobus y señala que el servicio diferenciado de Aeroméxico le permite cobrar tarifas más altas en los mercados nacionales.
Eso apunta a mercados segmentados más que a una competencia directa entre los tres modelos.
El comportamiento de Volaris antes de la fusión también será parte de la discusión. De acuerdo con su presentación para inversionistas, la aerolínea ya aumentó sus tarifas aproximadamente 25% interanual, especialmente en vuelos transfronterizos, frente a lo que la empresa denomina una “demanda resiliente”.
Además, los ingresos complementarios representaron 55.5% de sus ingresos operativos totales durante el segundo trimestre de 2026.
El tamaño no garantiza las sinergias
La otra parte de la ecuación está en determinar cuánto pueden ahorrar realmente Volaris y Viva Aerobus por operar bajo una misma estructura.
Volaris tiene actualmente 152 aeronaves, con una edad promedio aproximada de 6.6 años. Airbus espera entregarle 118 aeronaves hasta 2031 y la compañía estima una vida útil de hasta 18 años para sus aviones.
La escala puede mejorar su posición para negociar compras, pero también limita la magnitud de ese beneficio si buena parte de las necesidades futuras de flota ya están comprometidas.
El propio análisis pone el ejemplo de las adquisiciones de aeronaves para cuestionar cuánto margen adicional existe realmente para generar ahorros por volumen.
Algo similar ocurre con el financiamiento. Una empresa más grande podría tener mayor visibilidad entre inversionistas y eventualmente atraer la atención de agencias como Moody’s, Fitch o S&P Global. Una mejor calificación podría facilitar nuevos préstamos o la refinanciación de deuda.
Pero la operación no parte de dos balances fuertes que, al sumarse, produzcan automáticamente uno más sólido. Ambas compañías tienen problemas similares de liquidez, apalancamiento, flujo de efectivo y activos.
“Una vez más, esto es válido en teoría, pero no es automático”, señala el análisis al evaluar la posibilidad de que una mayor escala reduzca el costo de financiamiento.