Quién puede utilizar el Ahorro Solidario del ISSSTE
El beneficio corresponde a trabajadores que cotizan bajo el régimen de Cuentas Individuales, donde la pensión se financia con los recursos acumulados en PENSIONISSSTE o en la Afore elegida.
Aplica a quienes ingresaron al servicio público a partir del 1 de abril de 2007 y a trabajadores anteriores a esa fecha que optaron por migrar a Cuentas Individuales mediante un Bono de Pensión.
Quienes permanecieron en el Décimo Transitorio no reciben esta aportación adicional. Su pensión se determina con reglas basadas en edad, años de servicio y Sueldo Básico, por lo que el Ahorro Solidario no forma parte de ese régimen.
Cuánto pone tu dependencia por cada peso que ahorras
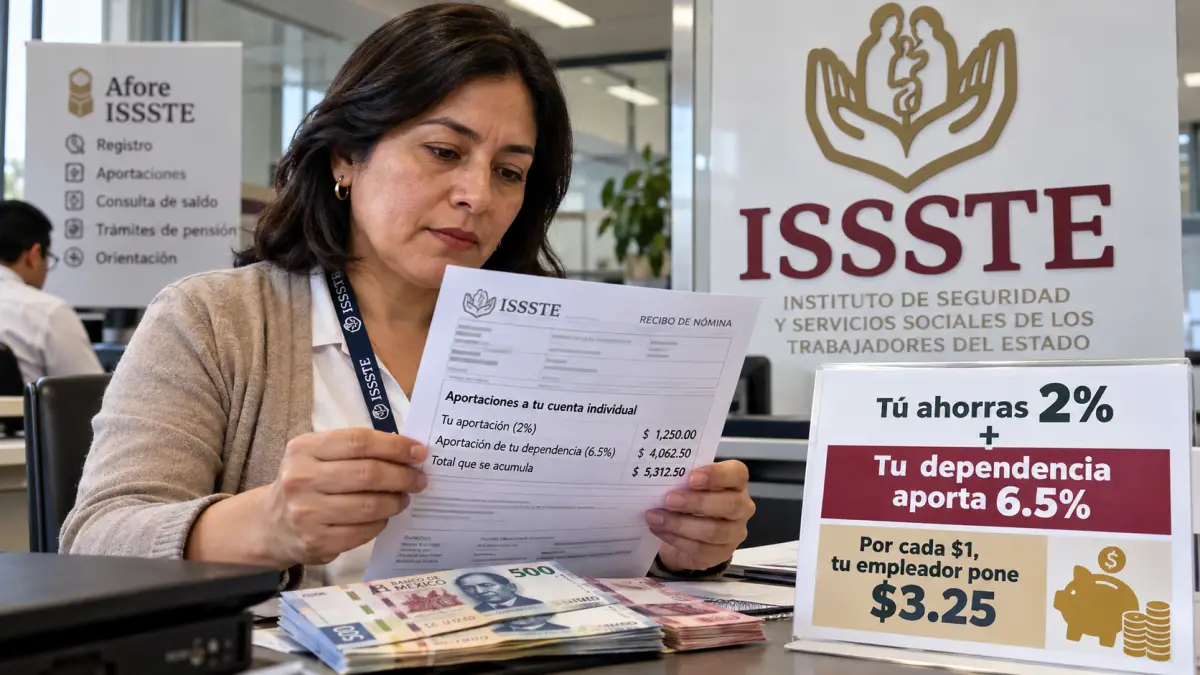
El artículo 100 permite destinar voluntariamente 1% o 2% del Sueldo Básico. Por cada peso aportado por el trabajador, la dependencia debe agregar 3.25 pesos.
La relación queda así:
- Ahorro de 1%: la dependencia aporta 3.25% y a la cuenta entra el equivalente a 4.25% del Sueldo Básico.
- Ahorro de 2%: la dependencia aporta 6.5% y el total alcanza 8.5% del Sueldo Básico.
Con un Sueldo Básico quincenal de 10,000 pesos, elegir el 2% implica un descuento de 200 pesos. La dependencia suma 650 pesos y la Cuenta Individual recibe 850 pesos por quincena.
Al mes, el trabajador aporta 400 pesos de su sueldo y se acumulan 1,700 pesos al sumar los 1,300 pesos puestos por la dependencia.
Así activas el ahorra y esto es lo que pasa con el dinero
El Ahorro Solidario no se aplica automáticamente. El trabajador debe solicitar en Recursos Humanos el formato correspondiente y autorizar el descuento de 1% o 2% de su Sueldo Básico. La elección puede modificarse o cancelarse posteriormente.
Los recursos se depositan en una subcuenta específica dentro de la Cuenta Individual y la dependencia debe depositarlos junto con su propia aportación. Si retiene el dinero y no realiza el depósito correspondiente, el artículo 22 establece intereses por mora calculados a 1.25 veces la tasa de CETES a 28 días.