
La Ley de Economía Digital para Pagos Digitales y Electrónicos prevé incrementar la trazabilidad del dinero a través del sistema financiero, y con ello puede contribuir a la fiscalización del Servicio de Administración Tributaria (SAT), a la lucha contra la evasión, elusión fiscal y lavado de dinero, además de aportar a la formalización y crecimiento de negocios.
La Ley de Economía Digital contribuirá a la fiscalización del SAT y lucha anti lavado
Si bien la propuesta de Ley no estipula nuevas facultades para la autoridad fiscal, los pagos digitales dejan huellas en el sistema financiero.

Publicidad
“Si bien es cierto que en la exposición de motivos de la propuesta de Ley , ni siquiera se tocan los temas de la fiscalización, ni prevención de lavado de dinero, el efecto secundario o colateral de los pagos digitales, es que a la larga, esa información le puede servir a las instituciones para fiscalizar. Y para prevenir el lavado de dinero, por otro lado”, explicó Jesús Guillermo Mendieta González, vocero de la Comisión Técnica de Auditoría Fiscal del Colegio de la Contaduría Pública de México.
La digitalización de pagos deja huellas en el sistema financiero, mismas que proporcionan de inmediato elementos y evidencias a la autoridad fiscal, por acciones como depósitos en cuentas bancarias y transferencias electrónicas, algo que no sucede con el uso del dinero en efectivo.
Actualmente, sin Ley de Economía Digital, en una auditoría, el SAT solicita y cruza tres elementos: registros contables, declaraciones y estados de cuenta bancarios. “De entrar en vigor la nueva Ley, no se necesitará de un RFC, tener una contabilidad, ni declaraciones. Con la CURP, que es un requisito para las cuentas bancarias, tu identificación y tus movimientos de estados de cuenta ya pueden armar una auditoría. Todo lo que aparezca cargado. Es decir, lo que te depositen queda, salvo prueba de la parte, en este caso, en manos del contribuyente, persona física o moral, ser aclarado”, detalló Mendieta González.
En reunión con diputados de la Comisión de Hacienda y Crédito Público para discutir esta propuesta de Ley, la semanada pasada, el sector contable expresó que se debe blindar a los contribuyentes de presunciones automáticas del SAT.
“Es indispensable dar certeza fiscal. La existencia de un pago digital no necesariamente significa que se trate de un ingreso acumulable para las empresas y personas", expresó Pedro Callejas Sánchez, del despacho de Asesores y Auditores Fiscales, S.C.
Publicidad
Detalló que una cuenta bancaria puede recibir préstamos, aportaciones de socios, traspasos entre cuentas propias, devoluciones o depósitos que no representan una venta. ´"La Ley y sus disposiciones posteriores deberán evitar que toda operación digital se presuma automáticamente como un ingreso fiscal”, consideró Callejas Sánchez.
Mendieta González enfatizó que se debe erradicar la falsa creencia de que existen "cuentas fiscales" y "cuentas no fiscales", pues al estar dentro del sector financiero regulado, todas las cuentas bancarias son fiscalizables, y el SAT puede solicitar los estados de cuenta directamente a los bancos para realizar sus revisiones.
En tanto, José Antonio Peña Merino, titular de la Agencia de Transformación Digital y Telecomunicaciones, destacó que “nada de esto modifica el marco legal que ya norma la relación entre el SAT o la Unidad de Inteligencia Financiera (UIF) y las instituciones financieras”, y aclaró que los objetivos centrales de la iniciativa son la inclusión financiera, la bancarización de la población y la facilitación de medios de pago, y no la creación de nuevas facultades o modificaciones de índole fiscal.
Contra el lavado de dinero
La digitalización de pagos también pone su contribución para la Prevención de Lavado de Dinero (PLD).
Merari Villegas Sánchez, diputada integrante de la Comisión de Hacienda, expuso que el Grupo de Acción Financiera Internacional (GAFI) es el organismo que fija los estándares mundiales contra el lavado de dinero, y en ese marco, la evaluación nacional de riesgo de la Secretaría de Hacienda clasifica el uso del efectivo como una vulnerabilidad de alto nivel en esta materia.
“Por lo que reducir poco a poco el uso de dinero en efectivo le quita terreno a la informalidad, la evasión fiscal y al lavado de dinero”, dijo la legisladora.
Publicidad
La apertura de cuentas y la provisión de servicios financieros debe tomar en cuenta disposiciones para prevenir el lavado de dinero. “Por un lado, es poner a disposición servicios financieros, cerrar brechas financieras, pero sin descuidar temas de seguridad que ya están perfectamente señalados en la ley”, explicó Peña Merino.
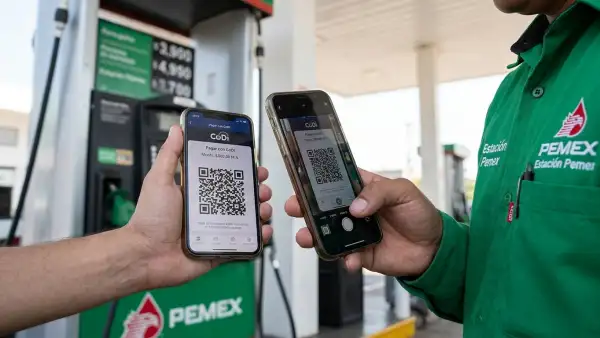
La propuesta de ley refiere que Banco de México, en conjunto con la Comisión Nacional Bancaria y de Valores (CNBV), se encargará de fijar las especificaciones técnicas, operativas, de ciberseguridad y de interoperabilidad que deberán cumplir los dispositivos e infraestructura de cobro, incluyendo Terminales Punto de Venta (TPVs) y esquemas basados en códigos QR (como CoDi).
Contribuir al crecimiento de los negocios
La experiencia internacional muestra que la digitalización lleva a un proceso de formalización, pues los negocios van recibiendo más montos por compras digitales, con lo que crece su historial financiero y así pueden acceder a crédito, que antes se les negaba por operar en efectivo, refiere la Exposición de Motivos de la Ley.
“La adopción de medios de pago electrónicos y digitales genera beneficios en términos de eficiencia, seguridad y reducción de costos de transacción. El manejo de efectivo puede implicar incrementos en tiempos y costos de transacción. El pago digital reduce estos costos, se realiza en tiempo real desde un dispositivo que la persona ya tiene y queda respaldado por un comprobante electrónico que permite presentar aclaraciones ante la institución financiera”, refiere el documento.
Por igual, disminuye riesgos de robo o pérdidas asociados al manejo de dinero físico. Además, la iniciativa prevé la bancarización de pequeños comercios mediante la apertura remota de cuentas de bajo monto, sin necesidad inicial de RFC, apoyándose en la CURP Digital y el Expediente Digital Ciudadano para agilizar trámites.
“Estos medios facilitan, además, realizar pagos y transferencias de manera inmediata y a distancia, sin sujeción a horarios y sin que las partes coincidan en el mismo lugar. Ello tiene efecto en operaciones cotidianas como el envío de recursos a familiares en otra localidad, el pago de servicios, la compra a distancia y la liquidación de obligaciones entre particulares”, destaca la iniciativa.
Recomendaciones
Más acerca del autor:
Newsletter
Publicidad