Publicidad
Revista Digital
Publicidad

OXXO vende 5.5% impulsado por IEPS a cigarros y refrescos

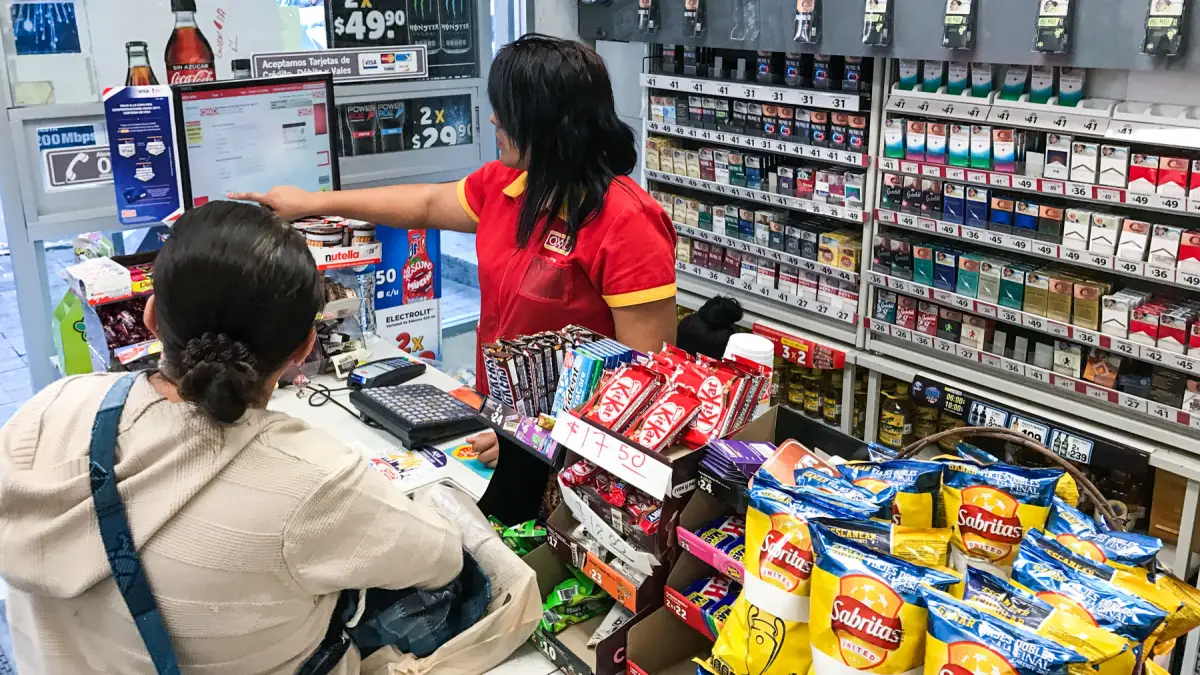
El ticket promedio, es decir, el monto que gasta un cliente por compra, creció 5.5%. La empresa atribuyó buena parte del incremento al IEPS que se aplica a cigarros y refrescos, que elevó los precios de estos productos.
oxxo-gana-mas-ieps.jpeg
OXXO suma 702 tiendas en un año y fortalece los resultados de FEMSA. (Jesús Almazán)

OXXO encontró en el mayor gasto de sus clientes y la apertura de tiendas dos motores para impulsar sus resultados. Entre julio y septiembre, la cadena de proximidad elevó sus ventas en México 10.3% respecto al mismo periodo del año pasado, un crecimiento que contribuyó a que su matriz, FEMSA, también aumentara sus ingresos y ganancias operativas.

El ticket promedio, es decir, el monto que gasta un cliente por compra, creció 5.5%, mientras que el tráfico aumentó 3.5%. La empresa atribuyó buena parte del incremento del ticket a los impuestos especiales que se aplican a bebidas y cigarros, que elevaron los precios de estos productos.

El desempeño de la cadena llegó en un momento en que el consumo en México sigue siendo débil. Aun así, los clientes gastaron más en cada visita y acudieron con mayor frecuencia a sus establecimientos. Al mismo tiempo, la empresa continuó ampliando su red, aunque cerró algunas tiendas antiguas que ya no tenían el desempeño esperado.

Publicidad

Pero el resultado no dependió únicamente de los precios. OXXO también impulsó sus ventas con cambios en la variedad de productos y en sus presentaciones para ofrecer alternativas más accesibles, además de ampliar los servicios disponibles en sus establecimientos. La compañía señaló que estas iniciativas contribuyeron a ganar participación de mercado en categorías importantes.

La s condiciones climáticas también jugaron a favor, pues fueron más favorables que las del mismo trimestre de 2025.

FEMSA abre más Oxxo

A la par del crecimiento de las ventas, la cadena continuó expandiéndose. Entre julio y septiembre abrió 191 tiendas en México, pero cerró otras 140, principalmente antiguas y de bajo desempeño, como parte de una revisión de su red. El resultado fue la incorporación de 51 establecimientos netos durante el trimestre.

En los últimos 12 meses, OXXO sumó 702 tiendas netas y alcanzó un total de 24,759 unidades en México al cierre de septiembre.

Sin embargo, vender más no significa que todas las ganancias crezcan al mismo ritmo. La utilidad de operación de OXXO México aumentó 5.8%, menos que sus ingresos. Esto se debió, entre otros factores, a los costos de cerrar tiendas de bajo desempeño, los mayores gastos laborales y una reducción en el margen bruto.

Este último indicador, que mide cuánto dinero queda de las ventas después de descontar el costo de los productos vendidos, se contrajo 1.2 puntos porcentuales, hasta 44.8%. FEMSA explicó que la comparación estuvo afectada por los ingresos comerciales particularmente altos que OXXO había registrado en el tercer trimestre del año pasado.

Aun con esas presiones, los gastos de operación crecieron 7.9%, por debajo del aumento de los ingresos. Esto reflejó las medidas de control de costos y las eficiencias que la empresa ha puesto en marcha.

Los resultados de OXXO ayudaron a que FEMSA, un grupo que también opera una de las mayores embotelladoras de Coca-Cola del mundo, negocios de farmacias y tiendas en otros países, aumentara sus ingresos consolidados 9.8% y su utilidad de operación 9.9% en el tercer trimestre de 2026, de acuerdo con su reporte enviado a la Bolsa Mexicana de Valores.

José Antonio Fernández, director general de FEMSA, destacó la recuperación de OXXO México, donde las ventas de las tiendas que llevan más de un año abiertas aceleraron su crecimiento y el tráfico de clientes alcanzó su mejor desempeño desde 2024.

“Este resultado fue impulsado principalmente por la sólida ejecución en la mayoría de las regiones, iniciativas comerciales enfocadas en categorías clave para generar mayor tráfico, y la estrategia centrada en el consumidor que comenzamos a implementar el año pasado. Estas iniciativas están ganando tracción y generando tráfico adicional, mientras mantenemos un enfoque disciplinado en la rentabilidad”, expuso.

Publicidad

Coca-Cola FEMSA también eleva las ganancias del grupo

El crecimiento de OXXO no fue el único factor detrás de los resultados de FEMSA. Su negocio de bebidas también tuvo un trimestre favorable y aportó al avance de las ganancias operativas.

Coca-Cola FEMSA, que produce y distribuye bebidas de la marca Coca-Cola en distintos mercados de América Latina, aumentó sus ingresos 10.9% anual y su utilidad de operación 15.4%.

El crecimiento de este negocio fue particularmente importante porque su ganancia operativa avanzó más rápido que sus ventas. Esto significa que no solo vendió más, sino que también consiguió aumentar las ganancias que obtiene de sus operaciones.

En el conjunto de FEMSA, la utilidad de operación llegó a representar 8.5 pesos por cada 100 pesos de ingresos, frente a un nivel 10 centavos menor un año antes. El avance fue posible pese a que varios de los otros negocios del grupo registraron una reducción de sus márgenes.

Los ingresos consolidados aumentaron 9.8%, mientras que la utilidad bruta creció 9.7%. En términos comparables, es decir, sin considerar la incorporación de OXXO Brasil ni los efectos cambiarios, los ingresos avanzaron 9.4% y la utilidad de operación aumentó 13.4%.

Brasil hace crecer las ventas, pero reduce la rentabilidad

Fuera de México, FEMSA agrupa sus tiendas OXXO de Brasil, Colombia, Chile, Perú y Estados Unidos, además de sus operaciones de combustibles en México y Estados Unidos, en el segmento que ahora denomina Américas y Movilidad.

Este negocio elevó sus ingresos 18.1% anual durante el tercer trimestre. El crecimiento estuvo impulsado por las tiendas de Sudamérica, la incorporación de OXXO Brasil a los resultados financieros y el avance de las ventas de combustibles.

Las ventas de mercancías aumentaron 66%, mientras que las de combustibles crecieron 8.4%. En las tiendas que llevan más de un año abiertas, las ventas aumentaron 13.8% en pesos mexicanos y 15.8% en términos comparables.

Brasil destacó por un incremento de 5.1% en las ventas en moneda local, mientras que las operaciones de OXXO en Latinoamérica registraron un avance de 21.2%. En Estados Unidos, el crecimiento fue de 1.5%.

Sin embargo, el aumento de los ingresos vino acompañado de una fuerte caída en la ganancia operativa. La utilidad de operación del segmento disminuyó 75.9% y representó apenas 0.6% de sus ingresos.

La razón principal fue la incorporación de las pérdidas de OXXO Brasil, que FEMSA comenzó a consolidar en febrero de 2026. A esto se sumó la presión sobre el negocio de combustibles en México, donde los mayores costos y los compromisos de precios máximos continuaron afectando los márgenes.

Publicidad

Las farmacias enfrentan costos y menores ganancias

El negocio de salud de FEMSA, que opera establecimientos en distintos mercados de América Latina, también aumentó sus ingresos, aunque tuvo dificultades para convertir ese crecimiento en mayores ganancias.

Sus ingresos avanzaron 7% anual, impulsados por las operaciones minoristas en Colombia y Ecuador. El resultado fue parcialmente compensado por menores ingresos del negocio institucional en Colombia y un desempeño más débil en Chile.

Las ventas en tiendas con más de un año de operación crecieron 4.6% en pesos mexicanos y 6.5% al descontar los efectos cambiarios. Sin embargo, la utilidad de operación cayó 63.2%.

Una de las principales razones fue una provisión de 430 millones de pesos por riesgo crediticio relacionada con el proceso de terminación del negocio institucional en Colombia. Una provisión es un monto que una empresa registra para cubrir un riesgo o una posible pérdida, aunque no necesariamente represente una salida inmediata de efectivo.

También influyeron la presión sobre los márgenes en México y una combinación de productos menos favorable en Chile y Ecuador. Al cierre de septiembre, el segmento contaba con 4,569 establecimientos, después de cerrar 15 unidades netas durante el trimestre.

Europa también resiente la presión sobre sus operaciones

En Europa, los resultados estuvieron marcados por el efecto del tipo de cambio. Los ingresos del segmento disminuyeron 5.2% en pesos mexicanos, aunque crecieron 4% al excluir ese impacto.

El negocio minorista de Suiza mantuvo un desempeño favorable, pero las menores ventas entre empresas y las dificultades de los formatos alemanes limitaron el resultado. La compañía atribuyó parte de la debilidad en Alemania a las condiciones climáticas, las interrupciones relacionadas con el transporte y un entorno de consumo complicado.

La utilidad de operación europea cayó 24.8% anual. La menor contribución de las ventas entre empresas presionó los resultados, aunque el desempeño de las tiendas suizas y el control de gastos ayudaron a compensar parcialmente la caída.

Así, mientras OXXO México y Coca-Cola FEMSA impulsaron las ganancias del grupo, los negocios de salud, Europa y Américas y Movilidad enfrentaron presiones que impidieron un crecimiento más uniforme de la rentabilidad.

La utilidad neta crece más de 80%

Pese a las diferencias entre sus negocios, FEMSA cerró el trimestre con una utilidad neta consolidada de 10,569 millones de pesos, 81% más que los 5,838 millones registrados en el mismo periodo de 2025.

Este resultado no se explica únicamente por el desempeño comercial. También influyeron factores contables y financieros que elevaron las ganancias reportadas.

Uno de ellos fue que la compañía ya no registró una pérdida de 3,146 millones de pesos por operaciones discontinuas que había reconocido un año antes, relacionada con la desinversión de Solistica.

Además, FEMSA obtuvo una ganancia cambiaria de 1,121 millones de pesos, frente a una pérdida de 1,261 millones en el tercer trimestre de 2025. Este cambio representó una diferencia favorable de 2,382 millones de pesos, relacionada principalmente con la depreciación del peso frente al dólar y su efecto en las inversiones y posiciones de efectivo denominadas en esa moneda.

Estos beneficios compensaron parcialmente el aumento de los gastos financieros netos, que pasaron de 3,563 millones a 4,541 millones de pesos, y el incremento de 34.2% en la provisión de impuestos, que llegó a 5,080 millones.

Al cierre de septiembre, FEMSA tenía una deuda neta de 95,203 millones de pesos, sin considerar Coca-Cola FEMSA. La empresa contaba con 70,403 millones de pesos en efectivo e inversiones, frente a una deuda total de 165,605 millones.

La relación entre su deuda neta y las ganancias operativas ajustadas de los últimos 12 meses aumentó de 0.91 a 1.19 veces respecto al tercer trimestre de 2025. FEMSA atribuyó el incremento principalmente a las salidas de efectivo relacionadas con su estrategia de asignación de capital.

FEMSA apuesta por mantener el crecimiento

Para el último trimestre del año, Fernández reconoció que la empresa tendrá que operar en un entorno de consumo débil en México y enfrentar cierta volatilidad reciente en Brasil. Aun así, sostuvo que la presencia del grupo en distintos países y sectores le permite mantener sus planes de largo plazo.

“Si bien reconocemos que la recta final del año presentará sus propios retos, confiamos en que la fortaleza de nuestra plataforma geográficamente diversificada nos coloca en buena posición para seguir ejecutando nuestra estrategia de largo plazo en busca de un crecimiento rentable y sostenible”, expuso.

Newsletter

Únete a nuestra comunidad. Te mandaremos una selección de nuestras historias.

Publicidad

Publicidad