El consumo débil frena a las tiendas departamentales
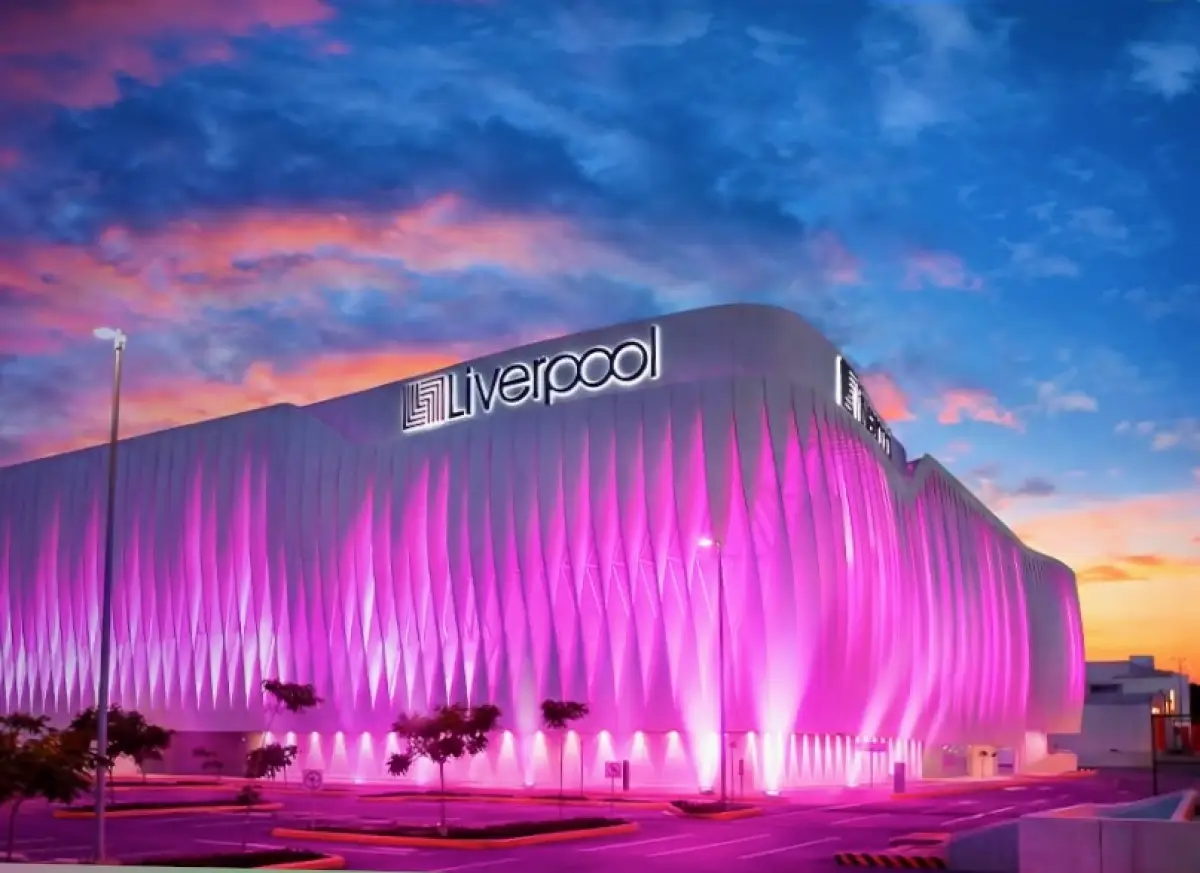
La situación es distinta en el negocio que dio origen al grupo. Las ventas mismas tiendas de Liverpool aumentaron apenas 0.8% durante el tercer trimestre, menos de la mitad del crecimiento de 1.7% registrado entre abril y junio.
Suburbia tuvo un comportamiento más débil. Sus ventas mismas tiendas disminuyeron 0.5%, aunque la caída fue menor que la contracción de 6.4% del trimestre anterior .
Los resultados muestran las dificultades para acelerar las ventas en un entorno de consumo moderado. El crecimiento de los ingresos de la división Comercial, de apenas 1.1%, contrasta con el avance inmobiliario y limita su contribución al desempeño del conglomerado.
La debilidad comercial no implica que las tiendas hayan perdido su importancia para Liverpool. Son el núcleo de su operación y una parte central de la relación con sus clientes. Sin embargo, el escaso crecimiento de las ventas plantea la necesidad de encontrar nuevas vías para atraer consumidores y diversificar las fuentes de ingresos.
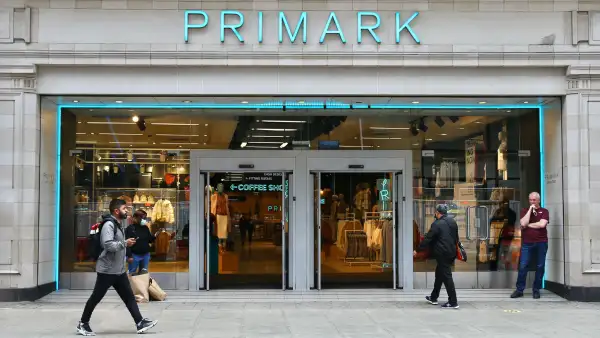
Una de ellas será Primark . En septiembre, Liverpool anunció una alianza estratégica para introducir la cadena irlandesa de moda en México mediante un acuerdo de franquicia.
La empresa trabaja con el equipo global de Primark en la planeación del despliegue y prevé formalizar el acuerdo antes de finalizar 2026. Todavía no ha detallado el número de tiendas, las ubicaciones ni el calendario de aperturas.
La nueva marca ampliaría la oferta comercial del grupo y podría abrir oportunidades para su operación inmobiliaria, aunque su contribución dependerá de la escala que alcance en México y de la respuesta de los consumidores.
El crédito crece, pero también la cartera vencida
La división de Negocios Financieros registró un crecimiento de ingresos de 6.9% en el trimestre, por encima del negocio Comercial, aunque muy por debajo del inmobiliario.
Su expansión, sin embargo, estuvo acompañada de un deterioro en la calidad de la cartera. El Índice de Cartera Vencida (ICV) llegó a 5.2%, un incremento de 80 puntos base frente al mismo periodo del año anterior.
El indicador añade un riesgo a la evolución de esta división, que participa en el financiamiento de las compras de los clientes de Liverpool. Si bien el crédito puede ayudar a sostener el consumo, una mayor proporción de pagos atrasados obliga a vigilar la recuperación de los préstamos.
El grupo también busca ampliar las ventas a través del comercio electrónico . El valor bruto de mercancías (GMV) digital creció 8.7% durante el tercer trimestre, mientras la penetración digital llegó a 30.3% en Liverpool y a 7.4% en Suburbia.
En el primer formato, la participación de las ventas digitales pasó de 28.3% a 30.3% en un año. En el segundo, aumentó de 6.9% a 7.4%.
Liverpool atribuyó parte de la moderación de su crecimiento digital acumulado a la migración hacia una nueva arquitectura tecnológica. La empresa informó que los principales inconvenientes de la transición ya fueron resueltos y que ahora concentra sus esfuerzos en mejorar el rendimiento de la plataforma.
El inventario consolidado disminuyó 5.1%, un resultado que la compañía atribuyó a sus procesos integrados de demanda, una gestión eficaz del surtido y una mejor asignación de mercancía en tienda.