Publicidad
Revista Digital
Publicidad

México gana margen en el T-MEC por la dependencia de EU de sus autopartes

El país concentra 44.59% de las compras estadounidenses y la industria asegura que el porcentaje de contenido regional de los componentes no está en negociación.
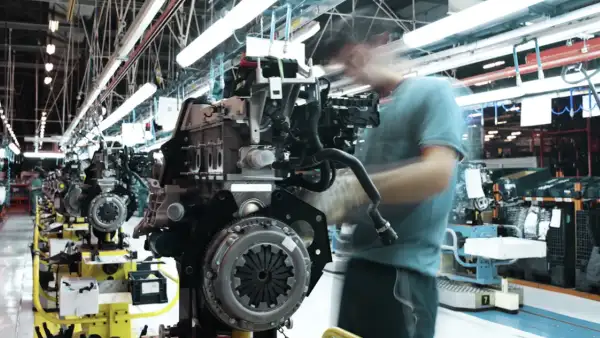
De todos los componentes que importa Estados Unidos para echar a andar su producción automotriz, el 44.59% de éstos tienen su origen en México.
La producción de autopartes en México alcanzó 63,833 millones de dólares entre enero y julio, un incremento de 9.09% respecto al mismo periodo del año pasado. (jesús Almazán)

Las autopartes mexicanas tienen un argumento a su favor en la revisión del T-MEC: Estados Unidos depende cada vez más de la proveeduría mexicana para mantener abastecida a su industria automotriz, una relación que limita el margen para elevar los requisitos de contenido regional de los componentes de manufactura mexicana.

Francisco González, presidente de la INA, asegura a Expansión que las conversaciones en torno al tratado no contemplan cambios en el Valor de Contenido Regional (VCR) de las autopartes, el porcentaje del valor de un componente que debe tener origen en Norteamérica para acceder al intercambio libre de aranceles.

“No se está negociando nada de eso, no se está revisando nada al respecto. En automóviles sí se está revisando, pero en autopartes definitivamente no sería nada problemático”, afirma González, en entrevista.

Publicidad

La posición de las autopartes contrasta con la de los vehículos terminados. Para que un automóvil pueda ingresar a Estados Unidos sin aranceles bajo el T-MEC, debe acreditar un VCR de 75%, además de cumplir con otros requisitos de contenido estadounidense. Estados Unidos ha planteado elevar estas exigencias durante la revisión del acuerdo.

En las core parts, componentes esenciales para los vehículos, el aumento ya ocurrió con la entrada en vigor del T-MEC, que sustituyó al Tratado de Libre Comercio de América del Norte (TLCAN). El VCR pasó de 62.5% a 75%, por lo que la industria considera que el nivel de integración regional ya incorpora una exigencia mayor de proveeduría dentro de Norteamérica.

El escenario es distinto para industrias que han enfrentado aranceles con independencia de sus niveles de contenido regional. En sectores como el acero y el aluminio, las tarifas impuestas por Estados Unidos bajo la Sección 232 han colocado a las empresas frente a una barrera comercial que no depende de acreditar un determinado porcentaje de proveeduría regional.

México, el principal proveedor de autopartes para EU

Para González, las autopartes mexicanas mantienen una posición favorable porque Estados Unidos depende de la producción que llega desde México. Entre enero y julio de este año, la manufactura mexicana representó 44.59% del origen de las compras de autopartes realizadas por Estados Unidos, frente a 43.79% en el mismo periodo del año pasado.

La participación también muestra el avance de México como proveedor del mercado estadounidense. En 2007, las compras de autopartes de Estados Unidos provenientes de México representaban 29.83%. El incremento es uno de los argumentos que la industria mexicana observa a su favor durante la revisión del acuerdo comercial.

Al mismo tiempo, la producción de autopartes en México alcanzó 63,833 millones de dólares entre enero y julio, un incremento de 9.09% respecto al mismo periodo del año pasado. El 86% de esa producción tiene como destino Estados Unidos, de acuerdo con cifras de la INA.

“Nosotros no hemos sido afectados por la Sección 232, que está afectando a casi toda la industria del acero, aluminio, autos, cobre y otros sectores. Nosotros estamos exentos. No se ha implementado nada (para autopartes bajo esa sección) y no hay nada en la mira”, asevera.

Publicidad

La industria no espera recuperar los empleos perdidos

La revisión del T-MEC ocurre después de un periodo de ajustes para la industria de autopartes mexicana. Las modificaciones en las estrategias de manufactura de las automotrices y la incertidumbre sobre las condiciones comerciales han tenido un impacto de alrededor de 90,000 empleos en el sector.

González no espera que esas plazas regresen en los mismos términos. La apuesta está en que la integración con Estados Unidos y una industria automotriz con vehículos cada vez más intensivos en tecnología eleven el valor de los puestos que permanecen.

“Tenemos que empezar a pensar que la plantilla ya no va a crecer tanto en número, sino en sueldos y especializaciones. Obviamente, la automatización está llevando para allá, pero los sueldos están mejorando. No está aumentando la cantidad de empleos, está aumentando la calidad del empleo”, asegura.

Los cambios en las estrategias de manufactura de algunas armadoras también modificarán el destino de parte de la proveeduría, pero no necesariamente implicarán una ruptura con los proveedores mexicanos.

El traslado de la producción de Tacoma de Toyota de Baja California a Texas es uno de los casos que ilustran este movimiento. Para la INA, el cambio implica una redistribución de la proveeduría hacia Estados Unidos, más que una pérdida de mercado para las empresas mexicanas.

“Lo que estábamos vendiendo en Baja California lo vamos a estar vendiendo a Texas, con Toyota. Alguna cosa cambiará, pero la proveeduría no la están desarmando. Obviamente tiene complejidad, porque había proveeduría que estaba en Baja California y se va a tener que mover para estar más localizada en Texas, pero son movimientos menores. Realmente no estamos vislumbrando una afectación grande”, sostiene González.

Publicidad

Newsletter

Únete a nuestra comunidad. Te mandaremos una selección de nuestras historias.

Publicidad

Publicidad