Hacienda absorbe parte del encarecimiento
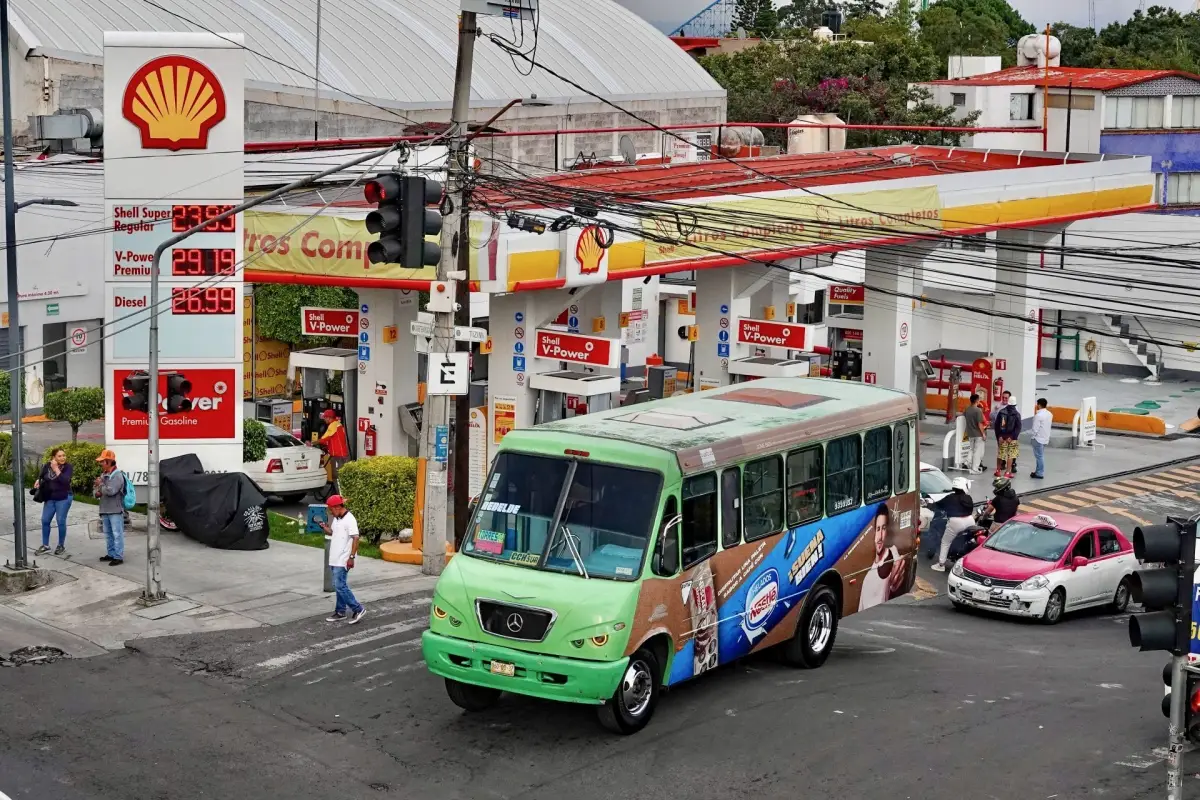
El aumento del diésel llevó al gobierno mexicano a implementar medidas para limitar su precio en las estaciones de servicio. Una de ellas fue convocar al sector gasolinero a mantener el combustible en un máximo de 27 pesos por litro.
A esta estrategia se sumaron los estímulos fiscales aplicados por la Secretaría de Hacienda y Crédito Público al Impuesto Especial sobre Producción y Servicios (IEPS), que reducen la carga fiscal sobre cada litro vendido.
De acuerdo con la información proporcionada, el diésel acumulaba siete semanas consecutivas con un estímulo de 100% al IEPS. Esto significa que el gobierno dejó de cobrar los 7.36 pesos por litro correspondientes a ese impuesto.
Además, para la semana del 24 al 30 de octubre, Hacienda estableció un estímulo complementario de 2.63 pesos por litro, con el objetivo de contener el precio del combustible.
Sin estas medidas, el precio del diésel podría alcanzar los 37 pesos por litro, según la estimación proporcionada. La diferencia muestra la magnitud del esfuerzo fiscal necesario para amortiguar el incremento de los precios internacionales y evitar que se traslade por completo a los consumidores.
Los estímulos, sin embargo, no eliminan el costo económico del encarecimiento. En lugar de reflejarse íntegramente en el precio que pagan los automovilistas y transportistas, una parte se compensa mediante una menor recaudación tributaria.
Esta intervención busca limitar el impacto inmediato del combustible sobre las empresas y los hogares, pero también implica un costo para las finanzas públicas. Su efectividad para contener la inflación depende, además, de cuánto del aumento de los costos logre evitarse y de cómo reaccionen las empresas en el resto de la cadena de suministro.
Cuando los precios suben, no necesariamente regresan
El encarecimiento de los combustibles también puede dejar efectos que persisten después de que desaparece el factor que provocó el aumento inicial. Una reducción posterior en el precio del diésel no garantiza que los alimentos, los materiales de construcción y otros productos regresen a sus precios anteriores.
Cano señala que las empresas ajustan sus precios de acuerdo con sus costos, pero también con sus expectativas y las condiciones del mercado. Cuando los incrementos se vuelven recurrentes, los agentes económicos pueden incorporarlos a sus decisiones comerciales.
“Cuando empiezan a incrementarse los precios, se generan expectativas dentro de los diferentes agentes económicos, quienes se van a acostumbrando a aumentar poco a poco los precios de forma recurrente para no perder valor en el mercado y de sus ventas”, precisó Cano.
Lee: El diésel presiona al transporte de pasajeros, pero las líneas de autobús contienen el golpe
El especialista identifica este comportamiento como inflación tendencial, un proceso en el que los aumentos de precios pueden continuar incluso cuando el combustible que contribuyó a detonarlos comienza a abaratarse.
“A eso se le conoce como inflación tendencial, y se vuelve un ciclo donde es difícil que la inflación se controle y puede seguir aumentando los precios aunque el precio de los combustibles ya se haya reducido”, añadió.
Cano advierte que no existe necesariamente un incentivo para que los agentes económicos reviertan los aumentos una vez que los costos disminuyen. En cambio, las empresas pueden mantener sus precios para proteger sus ingresos.