
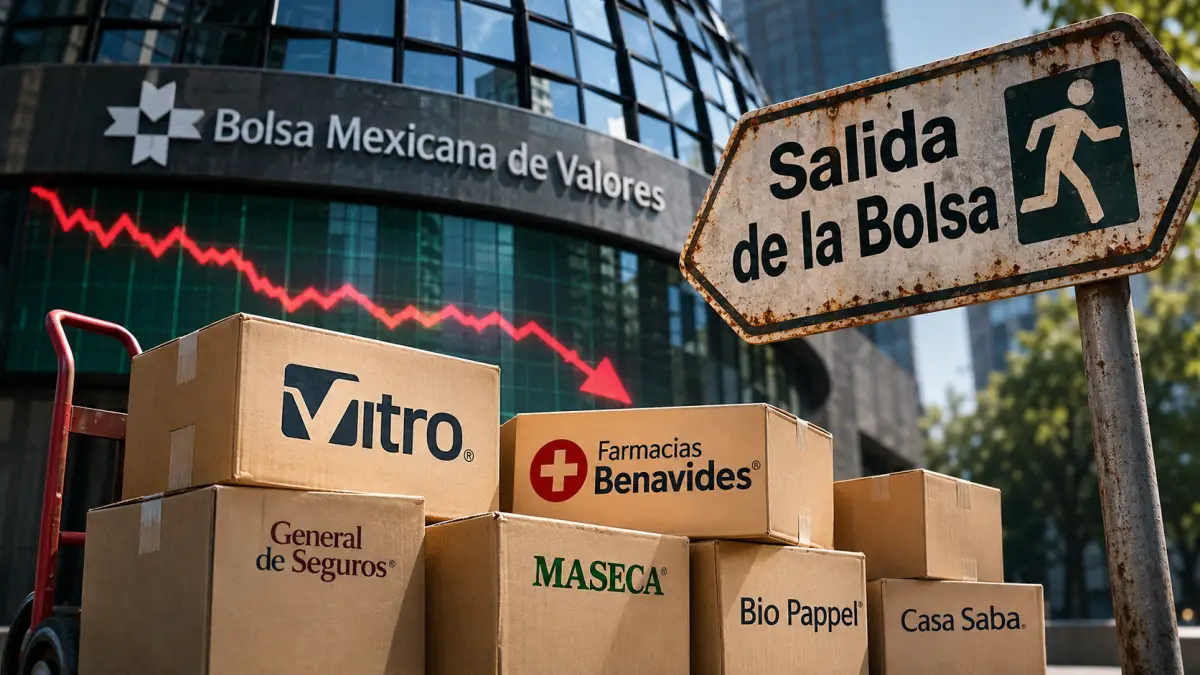
La Bolsa Mexicana de Valores (BMV) ha visto cómo empresas que durante décadas formaron parte de su mercado accionario dan carpetazo a su etapa como emisoras públicas. Aseguradoras, compañías de alimentos, grupos industriales y firmas de telecomunicaciones han dejado de cotizar. Algunas salieron después de que sus accionistas mayoritarios compraron los títulos que permanecían en manos del público, otras lo hicieron tras fusiones, adquisiciones o reestructuras financieras.
De Vitro a Benavides, empresas con décadas de historia en la BMV ahora encabezan el éxodo
Unas 30 empresas han abandonado la Bolsa Mexicana de Valores desde 2018. Vitro y Farmacias Benavides son los casos más recientes de una tendencia impulsada por adquisiciones, concentración accionaria y baja bursatilidad.
Publicidad
Los casos más recientes tienen como protagonistas a Vitro y Farmacias Benavides. El fabricante de vidrio llegó a la Bolsa en enero de 1976 y, después de 50 años como emisora, anunció su intención de cancelar la inscripción de sus acciones. Sus accionistas aprobaron la operación en noviembre de 2026. La oferta pública de adquisición y los trámites posteriores todavía deben completarse para concretar el desliste.
Farmacias Benavides debutó en abril de 1993 y acumula más de 33 años en el mercado. La cadena enfrenta un procedimiento administrativo para cancelar la inscripción de sus acciones en el Registro Nacional de Valores.
En noviembre de 2026, sus accionistas controladores, propietarios del 96.56% de la compañía, acordaron vender su participación a Farmacias del Ahorro. La operación está sujeta a autorización.
Ambas compañías se suman a una lista de emisoras que permanecieron durante décadas en el mercado antes de iniciar su retirada. General de Seguros cotizó alrededor de 75 años, desde 1946 hasta 2021; Grupo Industrial Maseca lo hizo cerca de 33 años, entre 1984 y 2017; Bio Pappel permaneció aproximadamente 27 años, de 1994 a 2021, y Grupo Casa Saba acumuló alrededor de 25 años, entre 1993 y 2018.
La permanencia de estas empresas muestra que el éxodo no se limita a emisoras jóvenes o a compañías que tuvieron una vida bursátil breve. En algunos casos, la Bolsa acompañó a las compañías durante generaciones, mientras cambiaban de tamaño, propietarios y estructura corporativa.
Acciones que no reflejan el valor de las empresas
Detrás de las salidas hay distintas decisiones corporativas, pero también un problema relacionado con la profundidad y la liquidez del mercado accionario mexicano.
Para Francisco Delgado, analista bursátil independiente, uno de los factores que explican los deslistes es que las acciones de algunas compañías no alcanzan una valuación que sus propietarios consideran justa.
"Un valor debajo del real, o del que consideran justo para las empresas, limita a la hora de recabar capital del público inversionista, que es uno de los principales beneficios de estar listado
Francisco Delgado
Jacobo Rodríguez, consultor financiero y corporativo en Roga Capital, coincide en que la falta de participantes limita la formación de precios y puede castigar a los inversionistas que necesitan vender sus posiciones.
“Esto provoca algo de riesgo de liquidez. Algunos inversionistas tienen la necesidad o la urgencia de vender acciones que tienen poca bursatilidad y eso provoca, en la mayoría de los casos, un castigo en el precio de las acciones”, declaró Rodríguez.
Publicidad
La concentración accionaria también interviene en el atractivo de una emisora. Cuando los fundadores o accionistas principales conservan una participación mayoritaria, el volumen de títulos disponibles para negociar puede reducirse y limitar la entrada de nuevos inversionistas.
Delgado no considera que este factor sea determinante por sí solo, pero advierte que mantener grandes participaciones en manos de los propietarios originales puede restar incentivos para participar en el capital de una compañía. Los inversionistas tienen menos margen para influir en decisiones, estrategias o propuestas cuando el control permanece concentrado y las participaciones mayoritarias funcionan como un derecho de veto.
En Vitro, esta situación era especialmente evidente. De acuerdo con Delgado, la cotización de la compañía se había convertido prácticamente en un trámite, debido a que el grupo de control ya concentraba más de 95% de las acciones.
En esas condiciones, mantener una empresa en el mercado ofrece menos posibilidades de negociación para los inversionistas y reduce el sentido de conservar una participación pública
Francisco Delgado
Cerca de 30 empresas han abandonado la Bolsa desde 2018
El retiro de Vitro y Farmacias Benavides no son casos aislados. Desde 2018, alrededor de 30 empresas han abandonado el mercado accionario mexicano, entre ellas Grupo Lala, Sanborns, Axtel, Elementia, Fortaleza Materiales, Bio Pappel y Grupo México Transportes.
El movimiento ha tenido diferentes etapas. En 2018 dejaron de cotizar Grupo Casa Saba y Grupo Financiero Interacciones; un año después se sumaron Rassini y San Luis Corporación.
En 2021 salieron General de Seguros, Bio Pappel e IEnova, mientras que 2022 concentró varias cancelaciones, entre ellas las de Maxcom, Axtel, Aeroméxico, Elementia, Fortaleza Materiales y Banco Santander México.
La tendencia continuó en los años siguientes. Grupo Sanborns y Grupo Lala dejaron el mercado en 2023. En 2025 se concretaron las salidas de Grupo México Transportes, Empresas ICA, Mac’Ma, Aleatica y Javer.
Las razones detrás de estas operaciones son diferentes. En algunos casos, los accionistas mayoritarios lanzaron ofertas para adquirir los títulos que permanecían en manos del público y concentrar la propiedad. Grupo Lala y Sanborns siguieron esa ruta.
En otros, la salida estuvo relacionada con una integración empresarial. IEnova dejó de cotizar tras su incorporación a Sempra, mientras que Aeroméxico abandonó la Bolsa en 2022 como parte de la reestructura financiera que atravesó bajo el Capítulo 11 en Estados Unidos.
La historia de la aerolínea, sin embargo, tuvo un nuevo capítulo. Después de su proceso de reorganización, regresó al mercado accionario mexicano el 6 de noviembre de 2025, bajo la clave de pizarra AERO.
Publicidad
Estos movimientos también muestran que un desliste no necesariamente responde a dificultades financieras. Puede ser resultado de una adquisición, una fusión, una reorganización de los negocios o una decisión de los accionistas de concentrar el control de la compañía.
Expansión buscó la postura de la Bolsa Mexicana de Valores (BMV) sobre la salida de empresas del mercado accionario y los retos para atraer y retener emisoras. Sin embargo, no se ha pronunciado hasta el momento de esta publicación.
Estados Unidos ofrece un mercado más profundo
La profundidad del mercado también influye en las decisiones de financiamiento de las empresas. Rodríguez explica que algunas compañías mexicanas han buscado cotizar en Estados Unidos, donde existe una mayor cantidad de participantes y operaciones.
El hecho de que algunas empresas mexicanas busquen listarse en Estados Unidos tiene que ver con un tema de profundidad y de la propia liquidez que tienen los mercados. Es el mercado accionario más grande del mundo, hay muchísimos más participantes y eso genera mayor profundidad
Jacobo Rodríguez
Aeroméxico y Tiendas 3B son ejemplos de compañías mexicanas que han recurrido al mercado estadounidense para acceder a inversionistas y capitales en un entorno de mayor profundidad.
Para Delgado, la bursatilidad depende tanto de la diversidad de instrumentos disponibles como del número de inversionistas que participan. Un mercado más grande puede contribuir a mejorar las valuaciones y facilitar la negociación de los títulos, pero México todavía enfrenta obstáculos relacionados con la regulación y la educación financiera, tanto entre las empresas como entre las personas que podrían invertir.
A esto se suman los costos de permanecer en el mercado, los tiempos de los procesos regulatorios y la confianza de los inversionistas. Para algunas compañías, los beneficios de mantener una inscripción bursátil pueden dejar de compensar las obligaciones y los gastos que implica ser una emisora pública.
La Bolsa busca atraer nuevas empresas
Mientras algunas compañías evalúan abandonar el mercado, las autoridades han impulsado cambios para facilitar la incorporación de nuevos participantes.
La reforma a la Ley del Mercado de Valores, publicada en diciembre de 2023, incorporó la figura de emisoras simplificadas , un mecanismo que comenzó a operar con las disposiciones de la Comisión Nacional Bancaria y de Valores (CNBV) publicadas en enero de 2025.
El esquema busca reducir los requisitos y los tiempos de inscripción para facilitar que empresas pequeñas y medianas accedan al financiamiento bursátil. Las emisiones bajo este régimen están dirigidas a inversionistas institucionales y calificados.
La apuesta es ampliar la base de compañías que utilizan el mercado de capitales, aunque atraer nuevas emisoras no resuelve por sí solo el problema de liquidez. También se necesita una mayor participación de inversionistas y más operaciones para que las acciones tengan un mercado suficientemente activo.
Por otra parte, abandonar la Bolsa no significa necesariamente que una empresa deba renunciar a sus prácticas de gobierno corporativo. Aunque deja de tener las obligaciones de información pública que corresponden a una emisora, puede conservar un consejo de administración independiente y mecanismos de transparencia.
Lo que sí pierde es el acceso directo al público inversionista y a los grandes capitales del mercado bursátil. No obstante, las compañías pueden recurrir al financiamiento privado, donde también existen recursos para respaldar sus operaciones y planes de crecimiento.
Para Delgado, la decisión depende de las alternativas disponibles para cada negocio y de los beneficios que obtiene al permanecer listado. El financiamiento bursátil ofrece ventajas para las compañías y abre oportunidades de inversión para el público, pero compite con otras fuentes de recursos.
“El financiamiento bursátil es mediático y hasta es inclusivo para que la gente invierta, pero no hay que olvidar que para las compañías sigue siendo una opción más de entre opciones que se amplían entre más grande y sólido es el negocio”, declara Delgado.
Más acerca del autor:

Newsletter
Publicidad