Publicidad
Revista Digital
Publicidad

Farmacias del Ahorro compra Benavides y desatará una nueva batalla de precios y servicios con Similares y Guadalajara

La integración de las cadenas elevará su red a casi 3,000 establecimientos y podría fortalecer su capacidad para competir en medicamentos genéricos y ampliar servicios médicos.
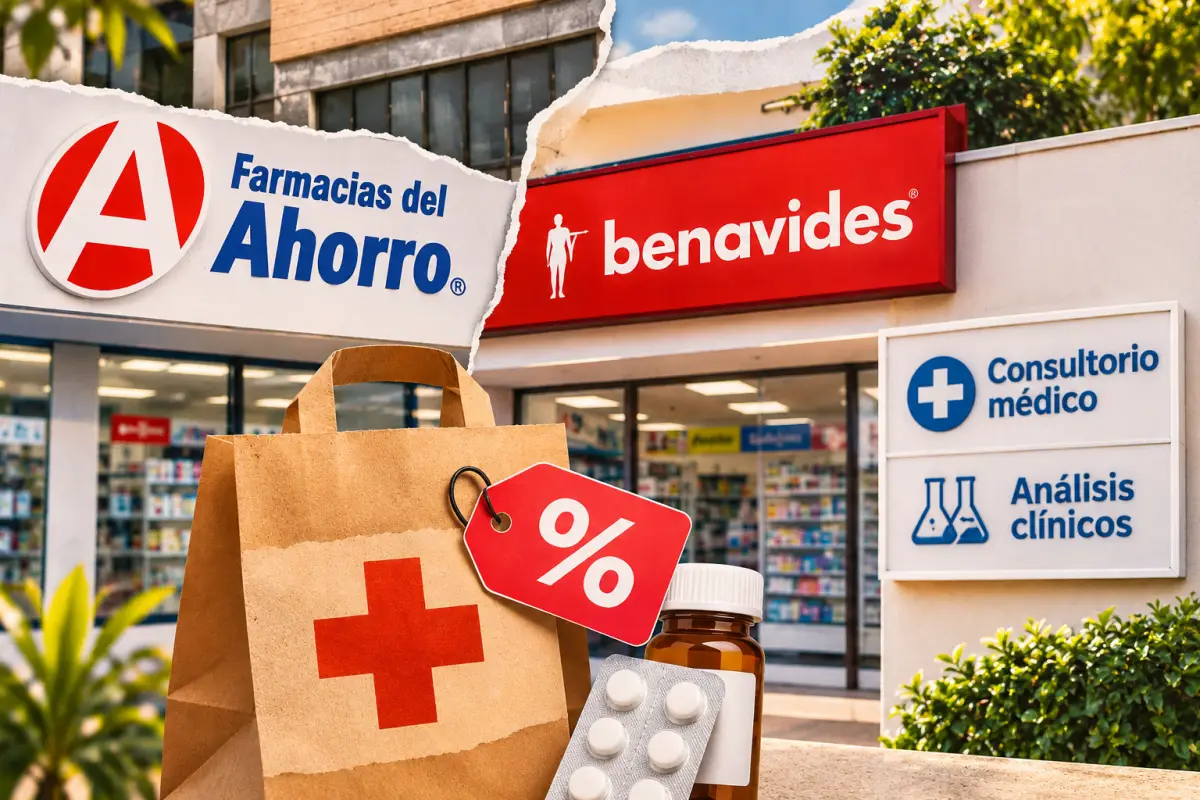
Composición editorial que reúne las fachadas de Farmacias del Ahorro y Farmacias Benavides, con elementos asociados a la compra de medicamentos, descuentos y servicios de atención médica. La imagen representa la convergencia de ambos negocios y la evolución de las farmacias hacia espacios que integran venta de productos, consultas y análisis clínicos.
Con un mercado que podría alcanzar los 38,900 millones de dólares en 2034, las grandes cadenas buscan ganar escala y ampliar su participación en el gasto de salud de los mexicanos. (Foto: ChtGPT / Expansión.)

La compra de Farmacias Benavides por parte de Farmacias del Ahorro abre una nueva etapa de competencia en el negocio farmacéutico mexicano. La operación no solo sumará más de 1,132 establecimientos a la red de la compradora, sino que le dará mayor músculo para negociar con laboratorios, competir en precios y extender sus servicios médicos. El movimiento llega cuando las grandes cadenas buscan quedarse con una porción mayor del gasto de los mexicanos en medicamentos, consultas y productos de bienestar.

Con más de 3,000 sucursales, la empresa resultante tendrá una escala similar a la de Farmacias Guadalajara y podrá disputar con mayor fuerza los mercados donde Benavides ya tiene presencia. Pero el verdadero valor de la adquisición va más allá de contar con más puntos de venta. La integración permitirá aprovechar economías de escala en compras, distribución y logística, además de abrir la puerta para llevar nuevos servicios a una base más amplia de consumidores.

Publicidad

“Podríamos observar una mayor competencia en precios, particularmente en medicamentos genéricos y productos de alta rotación. La mayor escala permitiría fortalecer la capacidad de negociación con proveedores y optimizar costos”, explica Carlos Hernández, director de Análisis en Vardez Capital.

La operación, anunciada el 12 de noviembre, contempla la adquisición del 96.56% de Farmacias Benavides, participación que estaba en manos de subsidiarias de The Boots Group, por parte de Comercializadora Farmacéutica de Chiapas, operadora de Farmacias del Ahorro.

El acuerdo todavía necesita la autorización de la Comisión Nacional Antimonopolio (CNA). Mientras se cumplen las condiciones para concretarlo, Benavides continuará operando bajo su administración actual. Las empresas tampoco han informado si la integración implicará cambios en la identidad comercial de las sucursales.

Una red de más de 3,000 farmacias cambia la competencia

La compra de Farmacias Benavides coloca a Farmacias del Ahorro en una posición distinta frente a sus principales rivales. La suma de las redes de ambas compañías superaría las 3,000 unidades, una cifra cercana a las 3,115 sucursales que Farmacias Guadalajara reportó al cierre del tercer trimestre de 2025.

La distancia frente a Farmacias Similares todavía es considerable, pues esta cadena cuenta con más de 9,000 puntos de venta. Sin embargo, la nueva red superaría el número de establecimientos del negocio farmacéutico de Femsa, integrado por Farmacias YZA, FarmaCon y Farmacias Moderna.

El tamaño importa en un negocio donde los márgenes dependen, en buena medida, de la capacidad para comprar y distribuir medicamentos a costos competitivos. Una red más grande permite concentrar pedidos, negociar mejores condiciones con los laboratorios y aprovechar la infraestructura logística para reducir gastos.

Para Farmacias del Ahorro, Benavides representa también una vía para entrar con mayor fuerza en mercados donde la cadena ya tiene reconocimiento entre los consumidores. Para la compañía adquirida, la integración podría significar acceso a recursos financieros, tecnología y capacidades operativas que fortalezcan su posición.

Las grandes cadenas tienen ventajas en compras, logística, tecnología y capacidad financiera, lo que incrementa la presión competitiva sobre las farmacias independientes
Carlos Hernández


La presión no se limita a las grandes cadenas. En México existen cerca de 85,000 farmacias independientes, de acuerdo con el Directorio Estadístico Nacional de Unidades Económicas (DENUE). Aunque su número supera ampliamente al de los establecimientos de los principales grupos, estos negocios enfrentan desventajas para competir en compras, logística, tecnología y capacidad de inversión.

Su principal defensa está en la cercanía con los consumidores y el conocimiento de sus mercados locales. El desafío será conservar esa ventaja mientras mejoran su eficiencia y encuentran formas de diferenciarse frente a competidores con mayor capacidad financiera.

Publicidad

El crecimiento del mercado atrae a las cadenas

La compra también ocurre en una industria con perspectivas de expansión. El mercado farmacéutico mexicano alcanzó un valor de 21,100 millones de dólares en 2025 y podría llegar a 38,900 millones de dólares en 2034, de acuerdo con IMARC Group, La consultora estima una tasa de crecimiento anual compuesta de 6.69% entre 2026 y 2034.

Detrás de ese crecimiento está una demanda que cambia. El envejecimiento de la población y el aumento de enfermedades crónicas, como diabetes, hipertensión y padecimientos cardiovasculares, elevan la necesidad de medicamentos de uso continuo y tratamientos de largo plazo.

También hay oportunidades en los medicamentos genéricos, los productos de marca y los artículos de venta libre. Para las cadenas, el reto consiste en captar una mayor parte de ese consumo y conseguir que los clientes regresen con más frecuencia a sus establecimientos. En esa disputa, vender medicamentos ya no es suficiente.

Las cadenas quieren quedarse con más del negocio de la salud

Farmacias del Ahorro comenzó a ampliar su modelo antes de anunciar la compra de Benavides. En abril de 2026, la compañía explicó a Expansión que buscaba construir un ecosistema de productos y servicios que integrara consultas médicas, comercio electrónico, artículos de bienestar y soluciones financieras.

De sus más de 2,000 establecimientos, alrededor de 480 ya contaban con consultorios médicos, asesoría dermatológica y servicios adicionales. La empresa mantenía un ritmo de apertura de entre 150 y 170 farmacias al año, mientras que las ventas a domicilio representaban cerca de 10% de su facturación.

Su apuesta digital también contempla ganar terreno en el comercio electrónico. La compañía operaba un marketplace con una oferta proyectada de más de 100,000 productos y un Monedero del Ahorro con más de 20 millones de usuarios. Además, estableció alianzas con Laboratorios El Chopo para incorporar análisis clínicos y con ópticas para ampliar los servicios disponibles en sus sucursales.

Es una de las áreas con mayor potencial de complementariedad. Farmacias del Ahorro cuenta con experiencia en servicios médicos y una importante base de consultas, por lo que podría aprovechar ese conocimiento para fortalecer la operación de los consultorios de Benavides
Carlos Hernández

Esta complementariedad puede ser relevante para el negocio. Los consultorios generan visitas que no necesariamente comienzan con la intención de comprar medicamentos, pero pueden derivar en la adquisición de tratamientos y otros productos. A su vez, la disponibilidad de atención médica puede convertir a una farmacia en un punto de contacto más frecuente con los consumidores.

Publicidad

El alcance de esa estrategia dependerá de cómo se integren las operaciones y de las decisiones que tome la empresa una vez que se concrete la transacción.

La carrera por ampliar los servicios también tiene otros participantes. Farmacias Similares ha extendido su modelo hacia laboratorios médicos y clínicas veterinarias, mientras que Farmacias Guadalajara combina la venta de medicamentos con productos de supermercado y artículos de consumo cotidiano.

San Pablo Farmacias, por su parte, busca participar en más etapas de la atención al paciente . En septiembre de 2026, la compañía explicó a Expansión que su estrategia contempla desde la consulta y el diagnóstico hasta la adquisición del tratamiento y su seguimiento.

La cadena también ha ganado terreno en el comercio electrónico. Sus ventas digitales pasaron de representar alrededor de 12% de sus ingresos a 19% en cinco años. Además, prepara un centro de distribución en Guadalajara, que espera poner en operación hacia finales de 2027.

La competencia se extiende así a terrenos que hace algunos años no eran centrales para el negocio farmacéutico. Las cadenas ahora buscan atraer consumidores mediante consultas, estudios clínicos, aplicaciones, entregas a domicilio y programas de lealtad. Cada servicio representa una oportunidad para generar visitas, ampliar el consumo y construir relaciones más frecuentes con los clientes.

Más tamaño, más capacidad de negociación sobre los precios

La integración de Benavides también puede modificar las condiciones comerciales del sector. Con una red superior a las 3,000 unidades, Farmacias del Ahorro tendrá mayor capacidad para negociar con proveedores y buscar eficiencias que le permitan competir en categorías de alta rotación.

Sin embargo, Hernández no anticipa necesariamente una guerra generalizada de precios. Farmacias Similares tiene un modelo particular respaldado por su vinculación con Laboratorios Best, mientras que Farmacias del Ahorro puede recurrir a marcas propias, descuentos, programas de lealtad y disponibilidad de productos para atraer consumidores.

“La competencia será tanto por precio como por la propuesta integral de valor”, señala.

Newsletter

Únete a nuestra comunidad. Te mandaremos una selección de nuestras historias.

Publicidad

Publicidad